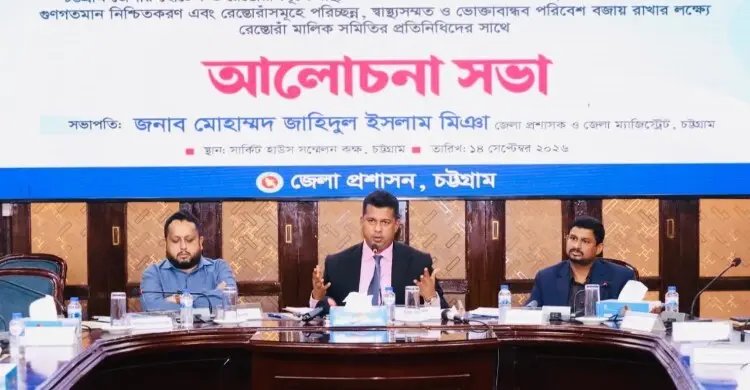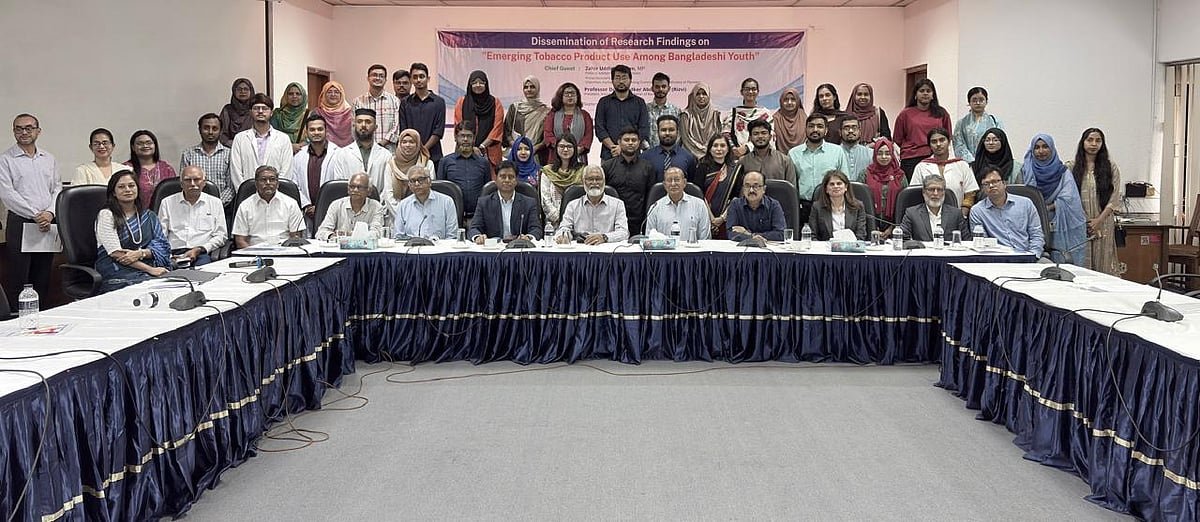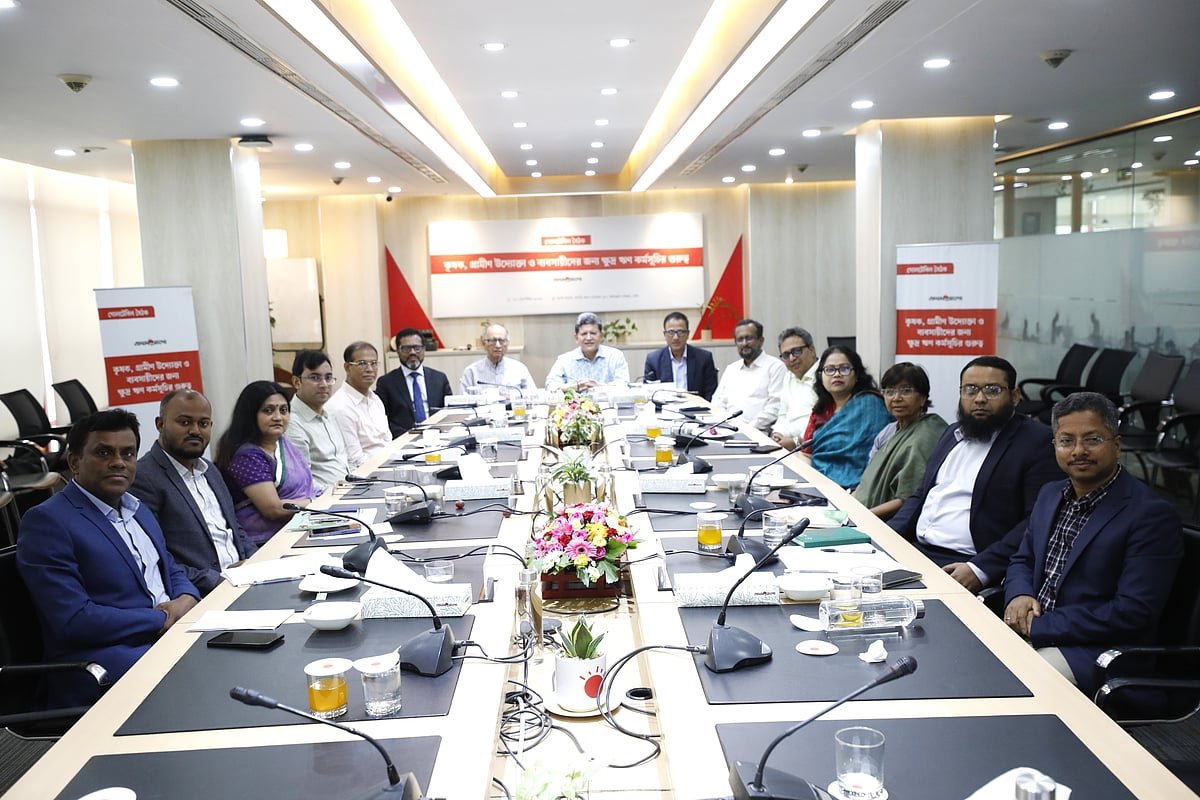
প্রথম আলোর উদ্যোগে ‘কৃষক, গ্রামীণ উদ্যোক্তা ও ব্যবসায়ীদের জন্য ক্ষুদ্র ঋণ কর্মসূচির গুরুত্ব’ শীর্ষক গোলটেবিল বৈঠক অনুষ্ঠিত হয় ১০ সেপ্টেম্বর ঢাকার প্রথম আলো কার্যালয়ে।
হোসেন জিল্লুর রহমান
(সাবেক তত্ত্বাবধায়ক সরকারের উপদেষ্টা), নির্বাহী চেয়ারম্যান, পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার (পিপিআরসি)
অধ্যাপক ড. মোহাম্মদ হেলাল উদ্দিন
এক্সিকিউটিভ ভাইস চেয়ারম্যান, মাইক্রোক্রেডিট রেগুলেটরি অথরিটি
মো. ফজলুল কাদের
ব্যবস্থাপনা পরিচালক, পল্লী কর্ম সহায়ক ফাউন্ডেশন (পিকেএসএফ)
ড. মুস্তফা কে মুজেরী
সাবেক মহাপরিচালক, বাংলাদেশ উন্নয়ন গবেষণাপ্রতিষ্ঠান (বিআইডিএস)
নওশাদ মোস্তাফা
পরিচালক, এসএমই অ্যান্ড স্পেশাল প্রোগ্রামস, বাংলাদেশ ব্যাংক
মোহাম্মদ মামদুদুর রশীদ
প্রধান নির্বাহী কর্মকর্তা (সিইও), ইউনাইটেড কমার্শিয়াল ব্যাংক পিএলসি
লীলা রশিদ
সাবেক নির্বাহী পরিচালক, বাংলাদেশ ব্যাংক
মো.সাজ্জাদ হোসেন
নির্বাহী পরিচালক, ক্রেডিট অ্যান্ড ডেভেলপমেন্ট ফোরাম (সিডিএফ)।
সায়মা হক বিদিশা
অধ্যাপক, অর্থনীতি বিভাগ, ঢাকা বিশ্ববিদ্যালয়।
নাজনীন আহমেদ
নির্বাহী পরিচালক, সেন্টার ফর পলিসি ডায়ালগ (সিপিডি)।
মো. সায়েদুল হক
হেড অব মাইক্রোইনস্যুরেন্স; মাইক্রোফাইন্যান্স, ব্র্যাক।
সুমন চন্দ্র সাহা
উপমহাব্যবস্থাপক, এসএমই ফাউন্ডেশন।
মো. ফয়সাল খন্দকার
যুগ্ম পরিচালক, কৃষি ঋণ বিভাগ, বাংলাদেশ ব্যাংক;
সিতি সালমা খান
স্বত্বাধিকারী, সাত সতেরো।
মীর রায়হান আলী
ব্যবস্থাপনা পরিচালক, প্লাটিনাম প্রিন্ট অ্যান্ড প্যাক লিমিটেড।
সঞ্চালনা:
ফিরোজ চৌধুরী, সহকারী সম্পাদক, প্রথম আলো
হোসেন জিল্লুর রহমান
(সাবেক তত্ত্বাবধায়ক সরকারের উপদেষ্টা)
নির্বাহী চেয়ারম্যান, পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার (পিপিআরসি)
বাংলাদেশের কৃষক, গ্রামীণ উদ্যোক্তা ও ব্যবসায়ীদের জন্য ক্ষুদ্রঋণ কর্মসূচির গুরুত্ব নতুনভাবে অনুধাবন করা জরুরি। ১৯৮০-এর দশকে ক্ষুদ্রঋণের যে ভাবমূর্তি তৈরি হয়েছিল, তা ছিল দারিদ্র্য বিমোচনের হাতিয়ার হিসেবে। দরিদ্রতম মানুষের জন্য আজও এটি গুরুত্বপূর্ণ। তবে সময়ের সঙ্গে ক্ষুদ্রঋণ এখন সামাজিক প্রবৃদ্ধির সম্ভাব্য চালক হয়ে উঠেছে। দারিদ্র্য বিমোচনের হাতিয়ার থেকে উন্নয়ন সূচকে এই উত্তরণ অত্যন্ত গুরুত্বপূর্ণ। কারণ, আজকের গ্রহীতা বহুমুখী। গ্রামীণ অর্থনীতিতে নানামুখী বিবর্তন হয়েছে। আজকের কৃষকও আগের সেই চিরাচরিত কৃষক নন; তাঁকে উদ্যোক্তা হিসেবেও দেখতে হবে। কৃষকের মধ্যে প্রযুক্তি গ্রহণের সক্ষমতাও বিস্ময়করভাবে বেড়েছে। তাই ক্ষুদ্রঋণের নতুন ভূমিকা বুঝতে হলে গ্রহীতার এই পরিবর্তনকে বুঝতে হবে। আলোচনার কেন্দ্রে চারটি বিষয় গুরুত্বপূর্ণ—অর্থায়ন, হয়রানি, নীতি ও উদ্ভাবন।
শুধু ঋণ দিলেই হবে না; প্রয়োজনের সময়ে প্রয়োজনীয় অর্থ পৌঁছাতে হবে এবং প্রক্রিয়াগত হয়রানি কমাতে হবে। উদ্যোক্তা, ক্ষুদ্র ব্যবসায়ী ও এসএমই—সবাইকে অন্তর্ভুক্তির বিষয়টি নজরে রাখতে হবে।
বাংলাদেশের পরবর্তী অর্থনৈতিক রূপান্তরে ক্ষুদ্রঋণ একটি গুরুত্বপূর্ণ স্তম্ভ। তবে ক্ষুদ্রঋণকেও নিজেকে রূপান্তর করতে হবে। বাংলাদেশ ব্যাংক চলতি অর্থবছরে ৬০ হাজার কোটি টাকার কৃষিঋণ বিতরণের লক্ষ্যমাত্রা নিয়েছে।
একই সঙ্গে শুধু ঋণের ওপর নির্ভর না করে গ্রামীণ অর্থনীতির অবকাঠামো ও স্থানীয় বিনিয়োগে সরাসরি সরকারি বিনিয়োগের সুযোগ তৈরি করতে হবে। কারণ, নতুন গ্রামীণ বাস্তবতায় কৃষি, কৃষক, নতুন উদ্যোক্তা, অকৃষি খাত ও ভ্যালু চেইন একে অপরের সঙ্গে যুক্ত। দেশের অর্থনৈতিক প্রবৃদ্ধি বাড়াতে হলে শুধু অর্থায়ন ও সুদহারের পাশাপাশি প্রক্রিয়াগত জটিলতা বা হয়রানি বন্ধ, নীতি ঘাটতি দূর এবং উদ্ভাবনে জোর দিতে হবে। এতে গ্রামীণ মানুষের কর্মসংস্থান ও আয় বাড়ানোর পাশাপাশি স্থানীয় অর্থনীতির ভিত আরও শক্তিশালী হবে।
অধ্যাপক ড. মোহাম্মদ হেলাল উদ্দিন,
এক্সিকিউটিভ ভাইস চেয়ারম্যান, মাইক্রোক্রেডিট রেগুলেটরি অথরিটি
বর্তমানে বাংলাদেশে ক্ষুদ্রঋণ খাতে সদস্য ৪ কোটি ৩৭ লাখ এবং ঋণগ্রহীতা ৩ কোটি ১৬ লাখের বেশি। উদ্যোক্তা ঋণের পরিমাণও বেড়েছে। ফলে এর গুরুত্ব শুধু দরিদ্র মানুষের প্রয়োজন মেটানোর মধ্যে সীমাবদ্ধ নেই; গ্রামীণ ও অনানুষ্ঠানিক উদ্যোক্তাদের টিকে থাকা ও এগিয়ে যাওয়ার সঙ্গেও এটি যুক্ত। তবে গুরুত্ব আরও বাড়াতে ঋণের খরচ কমানো, প্রয়োজনের সময়ে ঋণ পৌঁছানো, উপযুক্ত ঋণপণ্য তৈরি এবং প্রযুক্তির ব্যবহার বাড়াতে হবে। প্রচলিত ব্যাংক ব্যবস্থায় এক-তৃতীয়াংশ ঋণখেলাপি। ক্ষুদ্রঋণদাতা প্রতিষ্ঠানের ঋণ ৯৫ শতাংশই ফেরত আসে। ফলে ক্ষুদ্রঋণ বিতরণের তহবিল পাওয়ার ক্ষেত্রে ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর (এমএফআই) অগ্রাধিকার পাওয়া উচিত। এমএফআইয়ের ঋণ নিয়ে কেউ ক্ষতিগ্রস্ত হয়নি। তবে সুদহার ২৪ শতাংশ থেকে ২০ শতাংশে নামিয়ে আনা গেলে ক্ষুদ্রঋণের চাহিদা বেড়ে যাবে। ক্ষুদ্রঋণের মডেল আলাদা, তাই এর প্রয়োজনও থাকবে। ক্ষুদ্রঋণ ও ব্যাংকঋণের পার্থক্য বোঝাতে একটি উদাহরণ দিই।
মুন্সিগঞ্জের নিমতলায় দেখেছি, স্বর্ণকারেরা গয়না জামানত রেখে পাঁচ মিনিটের মধ্যে ঋণ দিচ্ছেন। কারণ, জামানতটি তাঁদের হাতে, প্রয়োজন হলে দ্রুত নগদ করা যায়। ব্যাংকিং ব্যবস্থায় জামানত থাকলেও আইনি প্রক্রিয়ার জটিলতায় তা দ্রুত নগদ করা কঠিন। অন্যদিকে ক্ষুদ্রঋণে জামানত না থাকলেও গ্রাহকের সঙ্গে নিবিড় যোগাযোগ ও কিস্তিভিত্তিক পরিশোধের ভিন্ন মডেল কাজ করে।
বাংলাদেশের কৃষক, গ্রামীণ উদ্যোক্তা ও ব্যবসায়ীদের জন্য ক্ষুদ্রঋণের গুরুত্ব এখানেই। আয়বৈষম্যের বড় কারণ সম্পদবৈষম্য। যাঁদের সম্পদ নেই, তাঁরা প্রচলিত ব্যাংকিং ব্যবস্থায় বাধাগ্রস্ত হন। ক্ষুদ্রঋণ সেই অর্থায়ন-বৈষম্য কমানোর একটি গুরুত্বপূর্ণ মাধ্যম। জলবায়ু পরিবর্তনের কারণে শহরাঞ্চলেও এর গুরুত্ব বাড়ছে। বিশেষ করে নতুন উদ্যোক্তা ও অনানুষ্ঠানিক খাতের মানুষের জন্য দ্রুত ও সহজ অর্থায়নের সুযোগ তৈরি করা এখন আরও জরুরি হয়ে উঠেছে। এতে তাঁদের ব্যবসা টিকিয়ে রাখার পাশাপাশি নতুন কর্মসংস্থান সৃষ্টি এবং স্থানীয় অর্থনীতিকে আরও গতিশীল করার সুযোগ তৈরি হবে।
মো. ফজলুল কাদের
ব্যবস্থাপনা পরিচালক, পল্লী কর্ম–সহায়ক ফাউন্ডেশন (পিকেএসএফ)
‘ক্ষুদ্রঋণ’ নামটি এখন আর ঋণের আকার বোঝায় না। একসময় ৩০০ টাকার ঋণ দেওয়া হতো, এখন ৫০ লাখ টাকা পর্যন্ত ঋণ দেওয়া হয়। মূল বিষয় হলো আনুষ্ঠানিক অর্থায়ন থেকে বাদ পড়া মানুষকে টেকসই প্রাতিষ্ঠানিক অর্থায়নের আওতায় আনা। তবে কৃষক ও ক্ষুদ্র উদ্যোক্তার অর্থের প্রয়োজনের সময়ের সঙ্গে ঋণ সরবরাহের সময়ের বড় ধরনের অসামঞ্জস্য রয়েছে। এ কারণে একাধিক উৎস থেকে ঋণ নেওয়ার প্রবণতা তৈরি হয়।
ক্ষুদ্রঋণকে বাংলাদেশের অন্তর্ভুক্তিমূলক প্রবৃদ্ধির ইঞ্জিন হিসেবে কীভাবে ব্যবহার করা যায়, বিশেষ করে মাইক্রো এন্টারপ্রাইজ খাতকে কীভাবে এটি সহায়তা করতে পারে, সেটিতে জোর দিতে চাই।
গত ৫০ বছরে খাদ্য উৎপাদন প্রায় চার গুণ বাড়লেও কৃষকের মার্জিন বাড়েনি; উৎপাদন ব্যয় বেড়েছে। কৃষিকে অর্থায়ন আর কৃষককে অর্থায়ন এক বিষয় নয়। কৃষির মধ্যেও ক্রপ, অ্যাকুয়াকালচার, লাইভস্টকসহ নানা খাত রয়েছে, যেগুলোর লাভজনকতা ভিন্ন। প্রযুক্তির ব্যবহারে কিছু খাতে বিনিয়োগের রিটার্নও বেড়েছে।
শুধু ঋণ দিয়ে প্রবৃদ্ধিভিত্তিক অন্তর্ভুক্তিমূলক অর্থনীতি গড়া সম্ভব নয়। ভ্যালু চেইনের জট খুলতে সরকারি বিনিয়োগ, ইকুইটি ও অন্যান্য অর্থায়নও প্রয়োজন। প্রযুক্তি এখন ফলন ও ঝুঁকি পর্যবেক্ষণ, ব্যয় কমানো, বিমা ও বাজারসংযোগে বড় ভূমিকা রাখতে পারে। একই সঙ্গে সুদের হার কমানো জরুরি, কারণ বর্তমান হারে সম্ভাবনাময় ও ঝুঁকিপূর্ণ উদ্যোগ অর্থায়ন বাধাগ্রস্ত হয়।
তবে প্রযুক্তির ব্যবহার বাড়লেও ক্ষুদ্রঋণের মানবিক যোগাযোগের প্রয়োজন বহুদিন থাকবে। পাশাপাশি বিএসটিআই, ট্রেড লাইসেন্সসহ বিভিন্ন প্রক্রিয়া সহজ ও গতিশীল করতে হবে, যাতে কৃষক ও উদ্যোক্তাদের পথ মসৃণ হয়।
ড. মুস্তফা কে মুজেরী, সাবেক মহাপরিচালক, বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠান (বিআইডিএস)
স্বাধীনতার পর বাংলাদেশের গ্রামীণ অর্থনীতিতে যে পরিবর্তন ও বিবর্তন হয়েছে, তার আলোকে ক্ষুদ্রঋণের ভূমিকা দেখা জরুরি। ক্ষুদ্রঋণ যে উদ্দেশ্য নিয়ে যাত্রা শুরু করেছিল, সময়ের সঙ্গে তার ভূমিকাও বদলেছে। একসময় এটি পুনর্বাসনকেন্দ্রিক ছিল, এখন গ্রামীণ অর্থনীতির প্রবৃদ্ধির চালক হিসেবে এর ভূমিকা বাড়ছে। আমরা তিন বছর মেয়াদি গ্রামীণ অর্থায়ন নিয়ে কাজ করেছি। ২২টি প্রতিবেদনে কৃষক, উদ্যোক্তা, নারী উদ্যোক্তা ও গ্রামীণ জনগোষ্ঠীর অর্থায়নের বিষয়গুলো বিশ্লেষণ করেছি। আমাদের গ্রামীণ অর্থায়ন জরিপে দেখা গেছে, ব্যাংক ও নন-ব্যাংক আর্থিক প্রতিষ্ঠান কৃষি খাতে ৫ শতাংশের কম এবং অকৃষি খাতে ৩ শতাংশের কিছু বেশি জনগোষ্ঠীকে অর্থায়ন করে।
বিপরীতে ক্ষুদ্রঋণ কৃষি খাতে ৩৯ শতাংশের বেশি এবং অকৃষি খাতে ৫০ শতাংশের বেশি মানুষের কাছে পৌঁছায়। অর্থাৎ ক্ষুদ্র কৃষক ও গ্রামীণ উদ্যোক্তাদের অর্থায়নে ক্ষুদ্রঋণের বড় ভূমিকা রয়েছে। তবে শুধু ঋণ দিয়ে কৃষক বা ক্ষুদ্র উদ্যোক্তার জীবনে স্থায়ী পরিবর্তন আনা সম্ভব নয়। কৃষকের বড় সমস্যা এখন উৎপাদন নয়, ন্যায্যমূল্য পাওয়া ও বাজারজাতকরণ। তাই ঋণের সঙ্গে বাজারসংযোগ, ইনপুট ও অন্যান্য সেবা যুক্ত করতে হবে। এ কাজে সরকারি প্রতিষ্ঠান, সম্প্রসারণ সেবা ও এনজিওকে সমন্বিতভাবে কাজ করতে হবে। গ্রামীণ উদ্যোক্তাদের ক্ষেত্রেও ঋণের পাশাপাশি প্রয়োজন অন্যান্য সেবা ও বাজারসংযোগ। আবার কটেজ থেকে মাইক্রো, মাইক্রো থেকে স্মল এবং স্মল থেকে মিডিয়ামে যেতে হলে বিনিয়োগ প্রয়োজন। সেখানে ব্যাংকের সঙ্গে ক্ষুদ্রঋণের সংযোগ জরুরি। এই সমন্বিত উদ্যোগই গ্রামীণ অর্থনীতি ও মানুষের কাঙ্ক্ষিত পরিবর্তন আনতে পারে।
নওশাদ মোস্তাফা, পরিচালক, এসএমই অ্যান্ড স্পেশাল প্রোগ্রামস ডিপার্টমেন্ট, বাংলাদেশ ব্যাংক
ক্ষুদ্রঋণ দেওয়ার ক্ষেত্রে প্রচলিত প্রতিষ্ঠানগুলোকেই সব সময় প্রয়োজন হবে, এমনটি ধরে নেওয়া যাবে না। আমাদের বিকল্প পথ খুঁজতে হবে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো পাঁচ বছর পর অর্থায়নের চিত্র কী হবে, তা আমরা জানি না। পরিস্থিতি দ্রুত বদলাচ্ছে। আমরা সম্প্রতি পিকেএসএফকে ৫ হাজার কোটি টাকা দিয়েছি। সেখানে সর্বোচ্চ ১৭ শতাংশ সুদে ঋণ দেওয়ার ব্যবস্থা করা হয়েছে। এ ধরনের নীতিগত সমন্বয় গুরুত্বপূর্ণ। কারণ, কৃষক ও গ্রামীণ উদ্যোক্তার জন্য শুধু ঋণের সুদ নয়, প্রয়োজনের সময়ে ঋণ পাওয়া আরও গুরুত্বপূর্ণ। আজ ঋণ নিয়ে এক সপ্তাহ পরে পেলে অনেক সময় সেটি আর কাজে লাগে না। তাই মৌসুমি ওয়ার্কিং ক্যাপিটালের প্রয়োজনও বিবেচনায় নিতে হবে। কেন্দ্রীয় ব্যাংক এখন আগের চেয়ে বেশি উন্মুক্ত।
কৃষি, ক্ষুদ্র ও মাঝারি উদ্যোক্তা এবং আর্থিক অন্তর্ভুক্তির নীতিতে আমরা বিভিন্ন অংশীজনের সঙ্গে কথা বলছি। কারণ, তথ্যের অসমতা বড় সমস্যা। যাঁরা বড় পরিসরে কাজ করছেন, তাঁদেরও তথ্যের ঘাটতি আছে; অথচ দেশে লাখ লাখ ক্ষুদ্র উদ্যোক্তা আছেন, যাঁরা আরও পিছিয়ে। এ কারণে বাংলাদেশ ব্যাংকের একার পক্ষে সব করা সম্ভব নয়। আইএনএম, এসএমই ফাউন্ডেশন, প্রথম আলোসহ সবাইকে নিজ নিজ জায়গা থেকে কাজ করতে হবে। আমরা ‘উদ্যোগ’ নামে নতুন একটি কর্মসূচি নিচ্ছি। গ্রান্ট ও ঋণের সমন্বয়ে– প্রথমে ৬৪টি উপজেলায় এবং পরে ৫০৩টি উপজেলায় নতুন উদ্যোক্তাদের ব্লেন্ডেড ফাইন্যান্স দেওয়া হবে। কৃষক, গ্রামীণ উদ্যোক্তা ও ব্যবসায়ীদের প্রয়োজন অনুযায়ী অর্থায়নের নতুন পথ তৈরি করাই এখানে গুরুত্বপূর্ণ। সময় দ্রুত চলে যাচ্ছে, তাই সবাইকে একসঙ্গে কাজ করতে হবে।
মোহাম্মদ মামদুদুর রশীদ, প্রধান নির্বাহী কর্মকর্তা (সিইও), ইউনাইটেড কমার্শিয়াল ব্যাংক পিএলসি
কৃষক, ক্ষুদ্র উদ্যোক্তা ও গ্রামীণ ব্যবসায়ীদের আনুষ্ঠানিক অর্থায়নের আওতায় আনতে বিভিন্ন উদ্যোগ গ্রহণ করেছে ইউসিবি। এ ক্ষেত্রে ক্লাস্টারভিত্তিক অর্থায়ন, পুনঃ অর্থায়ন সুবিধা এবং নারী উদ্যোক্তাদের জন্য অর্থায়নের সুযোগ বাড়ানোর ওপর বিশেষ গুরুত্ব দেওয়া হচ্ছে।
কৃষিঋণের ক্ষেত্রে সময় অত্যন্ত গুরুত্বপূর্ণ। তাই প্রযুক্তি ও ডিজিটাল ডকুমেন্টেশনের মাধ্যমে এক দিনে কৃষিঋণ বিতরণের সক্ষমতাও তৈরি করেছে ইউসিবি। দ্রুত ঋণ দেওয়ার পাশাপাশি ক্লাস্টারভিক্তিক অর্থায়নের আওতায় আটটি গুরুত্বপূর্ণ কৃষি এলাকায় প্রায় ৪ হাজার ৩৮ জন কৃষককে অর্থায়ন করা হয়েছে। পাশপিাশি সংরক্ষণ, পরিবহন, প্রক্রিয়াজাতকরণ ও বাজারজাতকরণ—অর্থাৎ পুরো ভ্যালু চেইনকে বিবেচনায় নেওয়া হচ্ছে। ‘ভরসার নতুন জানালা’ কর্মসূচির মাধ্যমে কৃষক ও কৃষি উদ্যোক্তাদের প্রশিক্ষণ, কৃষি উপকরণ ও প্রযুক্তিগত সহায়তা দেওয়া হচ্ছে। এর মাধ্যমে আমরা দেখিয়েছি, শুধু আয় নয়, উৎপাদন খরচ ও লাভের হিসাব কৃষকদের বোঝানোটাও গুরুত্বপূর্ণ।
অন্যদিকে ক্ষুদ্র, প্রান্তিক ও নতুন উদ্যোক্তাদের আর্থিক রেকর্ড না থাকার সমস্যা সমাধানে ৩৯টি ব্যাংকের উদ্যোগে স্টার্টআপ অর্থায়নের একটি প্রতিষ্ঠান গড়ে উঠেছে। তাদের পুনঃ অর্থায়ন সুবিধার আওতায় আনার পাশাপাশি জামানতবিহীন অর্থায়নের সুযোগও দিচ্ছে ইউসিবি। নারী উদ্যোক্তাদের জন্যও দেওয়া হচ্ছে বিশেষ সুবিধা।
অন্তর্ভুক্তিমূলক অর্থায়ন নিশ্চিত করতে হলে কৃষক, গ্রামীণ উদ্যোক্তা ও স্থানীয় ব্যবসায়ীদের প্রয়োজন অনুযায়ী ব্যাংক, ক্ষুদ্রঋণ প্রতিষ্ঠান এবং অন্যান্য সংশ্লিষ্ট পক্ষকে সমন্বিতভাবে কাজ করতে হবে। তবেই অর্থায়ন শুধু ঋণ বিতরণের মধ্যে সীমাবদ্ধ না থেকে গ্রামীণ অর্থনীতির উৎপাদনশীলতা ও প্রবৃদ্ধি বাড়ানোর কার্যকর হাতিয়ার হয়ে উঠবে।
লীলা রশিদ, সাবেক নির্বাহী পরিচালক, বাংলাদেশ ব্যাংক
গ্রামীণ কৃষক, উদ্যোক্তা ও ব্যবসায়ীদের উন্নতির সঙ্গে সামঞ্জস্য রেখে আমাদের অর্থায়নের কাঠামোও নতুন করে ভাবতে হবে। বাংলাদেশে কৃষককে অর্থায়নের জন্য কৃষি ব্যাংক তৈরি হলেও একসময় দেখা গেছে, কাঙ্ক্ষিত পর্যায়ে কৃষকের কাছে পৌঁছানো সম্ভব হচ্ছে না। পরে ক্ষুদ্রঋণ সেই ঘাটতি পূরণে গুরুত্বপূর্ণ ভূমিকা রেখেছে। শুরুতে ক্ষুদ্রঋণের দারিদ্র্যকেন্দ্রিক দৃষ্টিভঙ্গি থাকলেও পরে ব্যবসায়িক দৃষ্টিভঙ্গিতে যাওয়ায় আমি কোনো সমস্যা দেখি না। কৃষক ও প্রতিষ্ঠান—উভয়ের লাভ হওয়াই গুরুত্বপূর্ণ।
তবে দীর্ঘদিনের অভিজ্ঞতায় কিছু সীমাবদ্ধতাও স্পষ্ট হয়েছে। বিশেষ করে কৃষকের কিস্তির সময়সূচি, ফসল উৎপাদনের সময়, কৃষি ও ব্যবসার ঝুঁকি—এসবের সঙ্গে ঋণকে সামঞ্জস্যপূর্ণ করতে হবে।
ঋণের সঙ্গে বিমা, সম্প্রসারণ সেবা ও অন্যান্য সহায়তা মিলিয়ে একটি পূর্ণাঙ্গ আর্থিক পণ্য প্রয়োজন। একই সঙ্গে ২৪ শতাংশ সুদের হারও কৃষকের উৎপাদন, ফসল ও ঝুঁকির সঙ্গে সব সময় সামঞ্জস্যপূর্ণ নয়।
এখন প্রযুক্তির কারণে শেষ প্রান্তের মানুষের কাছে পৌঁছানো সম্ভব। ক্ষুদ্রঋণ প্রতিষ্ঠান, ব্যাংক, মোবাইল ফাইন্যান্সিয়াল সার্ভিস, এজেন্ট ব্যাংকিং ও ডিজিটাল ব্যাংক—সব কটির এখানে ভূমিকা আছে। তবে নির্ভরযোগ্য কেন্দ্রীয় তথ্যভান্ডারের অভাব বড় সমস্যা। কৃষিঋণ ও পুনঃ অর্থায়ন কর্মসূচির অর্থ প্রকৃত কৃষক বা উদ্যোক্তার কাছে কতটা পৌঁছাচ্ছে, সেটিও নিশ্চিত করা দরকার।
আমি মনে করি, ব্যাংক ও ক্ষুদ্রঋণ প্রতিষ্ঠানকে প্রতিদ্বন্দ্বী নয়, পরস্পরের পরিপূরক হিসেবে কাজ করতে হবে। বাংলাদেশ ব্যাংক ও সরকারকে সমন্বয় করে বাজার ও নীতিগত উদ্যোগ নিতে হবে। পুনঃ অর্থায়নের অর্থ কার্যকরভাবে মাঠপর্যায়ে পৌঁছাতে পারলেই কৃষক, গ্রামীণ উদ্যোক্তা ও ব্যবসায়ীরা প্রকৃতভাবে উপকৃত হবেন।
মো. সাজ্জাদ হোসেন, নির্বাহী পরিচালক, ক্রেডিট অ্যান্ড ডেভেলপমেন্ট ফোরাম (সিডিএফ)
প্রত্যন্ত অঞ্চলের কৃষকের কাছে কৃষিঋণ পৌঁছাতে ক্ষুদ্রঋণ খাতের ভূমিকা অপরিহার্য। ব্যাংক সাধারণত একটি পর্যায় পর্যন্ত পৌঁছাতে পারে, কিন্তু প্রত্যন্ত অঞ্চলে কৃষকের কাছে সরাসরি ঋণ পৌঁছে দেওয়ার জন্য যে ধরনের যাচাই–বাছাই বা তত্ত্বাবধায়ন প্রয়োজন, সে ক্ষেত্রে সাধারণ ব্যাংকের তুলনায় ক্ষুদ্রঋণ প্রতিষ্ঠানের সক্ষমতা বেশি।
আমাদের দেশে প্রায় ১ কোটি ৬৮ লাখ কৃষি পরিবার রয়েছে। ক্ষুদ্রঋণ খাতের তথ্য অনুযায়ী, ওভারল্যাপ বিবেচনায় নিলেও প্রায় ১ কোটি ৪০ লাখ কৃষকের কাছে এই খাতের ঋণ পৌঁছেছে। ফলে কৃষকের কাছে ঋণ বিতরণের বড় একটি মাধ্যম যে ক্ষুদ্রঋণ, তা অস্বীকার করার সুযোগ নেই। একইভাবে ব্যাংকিং খাতেও কৃষিঋণের বড় অঙ্ক রয়েছে। কিন্তু ব্যাংকের শাখা ও প্রত্যন্ত অঞ্চলে পৌঁছানোর সীমাবদ্ধতার কারণে ব্যাংক ও ক্ষুদ্রঋণ খাতকে পরস্পরের পরিপূরক হিসেবে দেখতে হবে।
ব্যাংক থেকে ক্ষুদ্রঋণ প্রতিষ্ঠানে অর্থপ্রবাহ আরও বাড়ানো দরকার। কারণ, ক্ষুদ্রঋণ প্রতিষ্ঠানের শাখা ও মাঠপর্যায়ের উপস্থিতি অনেক বেশি। ব্যাংকিং, মানি মার্কেট ও ক্ষুদ্রঋণ—এই বিভিন্ন স্তরের বাজারকে ভালোভাবে সংযুক্ত করা গেলে কৃষকের কাছে অর্থায়ন আরও কার্যকরভাবে পৌঁছানো সম্ভব।
পল্লী কর্ম–সহায়ক ফাউন্ডেশন উদ্যোগ ও ক্ষুদ্র উদ্যোক্তা তৈরিতে গুরুত্বপূর্ণ কাজ করছে। কটেজ, মাইক্রো ও অন্যান্য ক্ষুদ্র উদ্যোগের সংজ্ঞা অনুযায়ী তথ্য সংগ্রহ ও প্রকাশ আরও সুসংগঠিত হওয়া প্রয়োজন। কারণ, নির্ভরযোগ্য প্রকাশ্য তথ্য ছাড়া সঠিক নীতি ও গবেষণা করা কঠিন।
গ্রামীণ উন্নয়ন বা কৃষককে সরাসরি অর্থায়নের আওতায় আনতে হলে ক্ষুদ্রঋণ খাতের মাধ্যমেই এগোতে হবে।
সায়মা হক বিদিশা, অধ্যাপক, অর্থনীতি বিভাগ, ঢাকা বিশ্ববিদ্যালয়
উদ্যোক্তাদের জন্য কয়েকটি বিষয় খুব গুরুত্বপূর্ণ—তথ্য ও গবেষণাভিত্তিক তথ্য, ঋণ, অবকাঠামো, নীতিমালা ও বাজারের সঙ্গে সংযোগ। এর মধ্যে ঋণ নিয়ে অনেক আলোচনা হয়েছে। তবে আর্থিক সাক্ষরতার পাশাপাশি মোবাইল ফাইন্যান্সিয়াল সার্ভিসভিত্তিক বিকল্প অর্থায়নের উৎসগুলোও আমাদের আরও খুঁজে দেখা দরকার। নীতিমালার ক্ষেত্রেও শুধু বড় বিষয় নয়, ছোট ছোট নীতিগত পরিবর্তনও একজন উদ্যোক্তার জীবনে বড় প্রভাব ফেলতে পারে। কৃষিপণ্যের ক্ষেত্রেও তামাক, ভুট্টা বা গমের জন্য একই নীতি কার্যকর না–ও হতে পারে। তাই পণ্যভিত্তিক প্রয়োজন বিবেচনায় নেওয়া জরুরি।
তথ্যের ক্ষেত্রে লিঙ্গভিত্তিক তথ্যের পাশাপাশি কৃষক ও ক্ষুদ্র উদ্যোক্তারা আসলে কী ধরনের ঋণ বা সঞ্চয়ের সুবিধা চান, তা জানা দরকার। আমরা কী দিচ্ছি, তার চেয়ে মাঠপর্যায়ের মানুষ কী চান—এই জায়গাটিতে আমাদের আরও নজর দিতে হবে। ইউনিয়ন ডিজিটাল সেন্টারসহ বিভিন্ন জায়গায় থাকা সুবিধা, ঋণের সুযোগ ও আবেদনের প্রক্রিয়া সম্পর্কে, বিশেষ করে নারী উদ্যোক্তাদের তথ্য দেওয়ার ব্যবস্থাও করতে হবে।
ক্ষুদ্র উদ্যোক্তাদের জন্য ট্রেড লাইসেন্সের মতো ছোটখাটো বাধাগুলোয় আরও নমনীয় হওয়া দরকার। একই সঙ্গে একজন উদ্যোক্তা যেন সব সময় ক্ষুদ্রই না থাকেন, তাঁকে বড় হওয়ার সুযোগ দিতে হবে।
সবশেষে, ঋণ নিয়ে আসলে কী করা হচ্ছে, সেটিও গুরুত্বপূর্ণ। নারী ঋণ নিলেও তা তাঁর উদ্যোক্তা হওয়ার পথে কতটা সহায়তা করছে, তা দেখতে হবে। তাঁকে প্রচলিত কয়েকটি খাতের বাইরে গিয়ে বড় উদ্যোক্তা হওয়ার সুযোগ দিতে প্রয়োজনীয় অবকাঠামোগত সহায়তাও নিশ্চিত করতে হবে।
নাজনীন আহমেদ, নির্বাহী পরিচালক, সেন্টার ফর পলিসি ডায়ালগ (সিপিডি)
ক্ষুদ্রঋণ নিয়ে গবেষণা ও মাঠপর্যায়ের কাজের অভিজ্ঞতা থেকে দেখেছি, বিশেষ করে প্রত্যন্ত অঞ্চলে যেখানে ব্যাংকিং সেবা সহজে পৌঁছায় না, সেখানে ক্ষুদ্রঋণের প্রয়োজনীয়তা অনস্বীকার্য। বাংলাদেশে, যেমন এশিয়া–প্যাসিফিক অঞ্চলের বিভিন্ন দেশেও এর কার্যকারিতা দেখা যায়। আফগানিস্তানের মতো কঠিন পরিবেশেও ক্ষুদ্রঋণ অনেক পরিবার ও নারী উদ্যোক্তাকে টিকে থাকতে সহায়তা করছে।
এখন প্রশ্ন হলো, এই ঋণ আরও কার্যকরভাবে কীভাবে দেওয়া যায়। প্রযুক্তি এখানে বড় সুযোগ তৈরি করেছে। কৃত্রিম বুদ্ধিমত্তা ও অন্যান্য প্রযুক্তি ব্যবহার করে গ্রাহকের পরিচয় ও সক্ষমতা যাচাইয়ের খরচ কমানো সম্ভব।
ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোকেও এ সুযোগ কাজে লাগাতে হবে। বিশেষ করে নারী উদ্যোক্তাদের জন্য এটি গুরুত্বপূর্ণ। কারণ, তাঁদের বড় একটি অংশ এখনো প্রয়োজনীয় ঋণসুবিধা থেকে বঞ্চিত।
নতুন উদ্যোক্তার ক্ষেত্রে পুরোনো উদ্যোক্তার মতো কেওয়াইসি বা ঋণ মূল্যায়ন করা ঠিক হবে না। তাঁদের ব্যবসার ধরন ও ঝুঁকি ভিন্ন। কৃষির ক্ষেত্রেও একই কথা প্রযোজ্য। মৌসুম, অঞ্চল, পণ্য ও খাতভেদে ঋণের শর্ত ও আর্থিক পণ্য আলাদা হওয়া দরকার। এর সঙ্গে বিমা যুক্ত করা জরুরি। জলবায়ু ও আবহাওয়ার ঝুঁকিপ্রবণ কৃষকদের জন্য প্যারামেট্রিক (নির্দিষ্ট ক্ষয়ক্ষতি সরাসরি যাচাই করে আগে থেকে নির্ধারিত সূচক) বিমা কার্যকর হতে পারে।
সবশেষে বলব, শুধু ঋণ নয়, উপযুক্ত ঋণ নিশ্চিত করতে খাত ও অঞ্চলভিত্তিক গবেষণা আরও বাড়াতে হবে। ব্যাংক, আর্থিক প্রতিষ্ঠান, এসএমই ফাউন্ডেশন ও ক্ষুদ্রঋণ প্রতিষ্ঠান—সবারই এ ক্ষেত্রে ভূমিকা আছে।
মো. সায়েদুল হক, হেড অব মাইক্রোইনস্যুরেন্স; মাইক্রোফাইন্যান্স, ব্র্যাক
ব্র্যাকের ক্ষুদ্রঋণ কর্মসূচিতে কৃষকের চাহিদা অনুযায়ী আমাদের পণ্য ও প্রক্রিয়া নতুনভাবে সাজানোর চেষ্টা করছি। কারণ, এখন কৃষকের প্রয়োজন শুধু ঋণ নয়; আয় বাড়ানো, আয় বৈচিত্র্যময় করা ও উৎপাদনের ঝুঁকি কমানোও জরুরি। আমাদের প্রায় ১ কোটি ২০ লাখ গ্রাহকের ৫০ থেকে ৭০ শতাংশ কৃষক বা কৃষিপণ্য প্রক্রিয়াকরণের সঙ্গে যুক্ত। গত অর্থবছরে ক্ষুদ্রঋণ প্রতিষ্ঠান খাতে বিতরণ করা কৃষিঋণের প্রায় ৩১ শতাংশ ব্র্যাক দিয়েছে। কৃষকের নগদ প্রবাহের সঙ্গে সামঞ্জস্য রেখে ১২ মাসের ঋণের পাশাপাশি মৌসুমি ঋণ চালু করেছি।
এতে ফসল কাটার পর একসঙ্গে ঋণ পরিশোধের সুযোগ রয়েছে। নিম্নমানের বীজ, কীটনাশক ও সার ব্যবহারে কৃষকের উৎপাদন খরচ বাড়ে। তাই ঋণের পাশাপাশি কৃষি ইকোসিস্টেমের প্রয়োজনীয় সেবাও দেওয়ার চেষ্টা করছি। এ জন্য তিনটি এলাকায় ‘অ্যাগ্রি মডার্ন ভিলেজ’ উদ্যোগ নেওয়া হয়েছে। সরকারি কৃষি সম্প্রসারণ সেবার কভারেজ সীমিত হওয়ায় আমরা প্রায় ৩০০ কৃষিবিদ নিয়োগ করেছি। তাঁরা গ্রাম পর্যায়ে কৃষকদের সেবা দিচ্ছেন। কৃষকের উৎপাদন সুরক্ষায় শস্য নিরাপত্তা বিমা চালু করেছি। পাশাপাশি প্রতি সপ্তাহে আবহাওয়া ও কৃষি পরামর্শ দেওয়া হচ্ছে। এ ধরনের সমন্বিত সেবা কৃষকের উৎপাদন, আয় ও ঝুঁকি ব্যবস্থাপনায় ক্ষুদ্রঋণের কার্যকারিতা আরও বাড়াতে পারে।
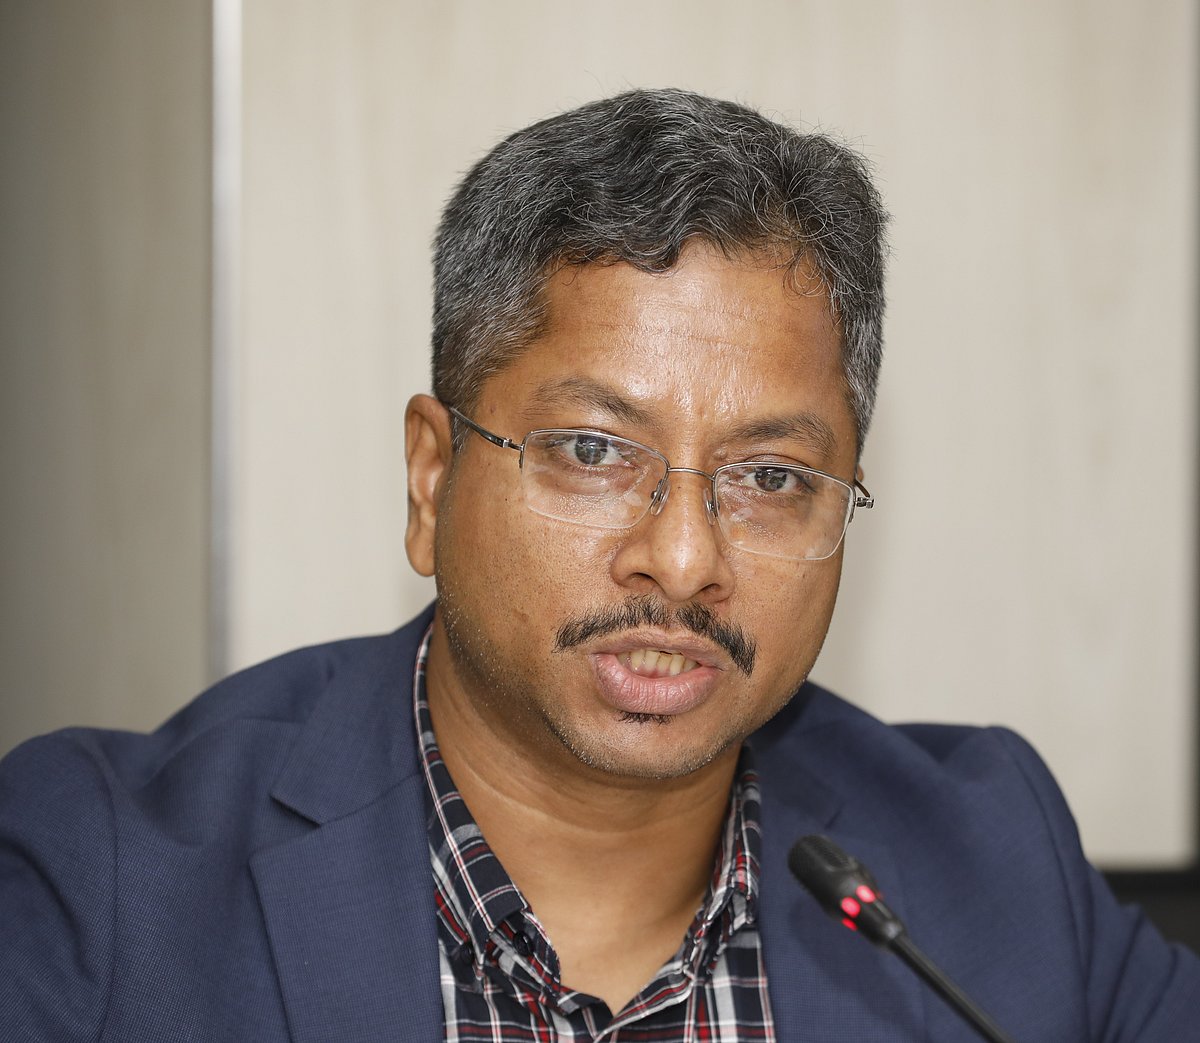
সুমন চন্দ্র সাহা, উপমহাব্যবস্থাপক, এসএমই ফাউন্ডেশন
কৃষক ও গ্রামীণ উদ্যোক্তাদের জন্য ক্ষুদ্রঋণ কর্মসূচিকে পরিবর্তিত বাস্তবতার সঙ্গে নতুনভাবে সাজানোর সময় এসেছে। শুধু ঋণ দিলেই দায়িত্ব শেষ হয় না; তাঁদের আয়, ঝুঁকি ও ভবিষ্যৎ সক্ষমতাও বিবেচনায় নিতে হবে। বিশেষ করে প্রান্তিক উদ্যোক্তাদের জন্য ঋণের সঙ্গে বিমা, গ্যারান্টি ও অন্যান্য সহায়তা যুক্ত করা জরুরি। আমরা সমন্বিত অর্থায়নের মাধ্যমে বিমা যুক্ত করার চেষ্টা করছি, যাতে জলবায়ু ও অন্যান্য অভিঘাত মোকাবিলায় তাঁরা স্থিতিস্থাপক হতে পারেন। জলবায়ু পরিবর্তনের ঝুঁকি বিবেচনায় তাঁদের আয়ের উৎস বহুমুখী করা প্রয়োজন।
একই সঙ্গে ডিজিটালাইজেশনের সুযোগ কাজে লাগিয়ে কম খরচে ও সহজ শর্তে ঋণ দেওয়ার পরিসর বাড়াতে হবে। ন্যানো লোনের মতো ডিজিটাল ঋণ কর্মসূচি প্রান্তিক পর্যায়ে বিস্তারের সুযোগ রয়েছে। তাই প্রচলিত ঋণের পাশাপাশি মালিকানাস্বত্ব ও বিকল্প অর্থায়নের সুযোগ তৈরি করতে হবে। কৃষকেরাও এখন শুধু উৎপাদক নন, কৃষি উদ্যোক্তায় পরিণত হচ্ছেন। উপযুক্ত দাম পেতে তাঁরা সরাসরি বাজারে যেতে চান। এ জন্য শুধু ঋণ নয়, প্রয়োজন কৃষিপণ্যের মূল্যমান, সরবরাহ ও বিতরণব্যবস্থার উন্নয়ন। এসব সহায়তা নিশ্চিত হলে কৃষক ও গ্রামীণ উদ্যোক্তারা আরও স্থিতিস্থাপক হবেন এবং জলবায়ুসহ বিভিন্ন অভিঘাত মোকাবিলা করতে পারবেন।
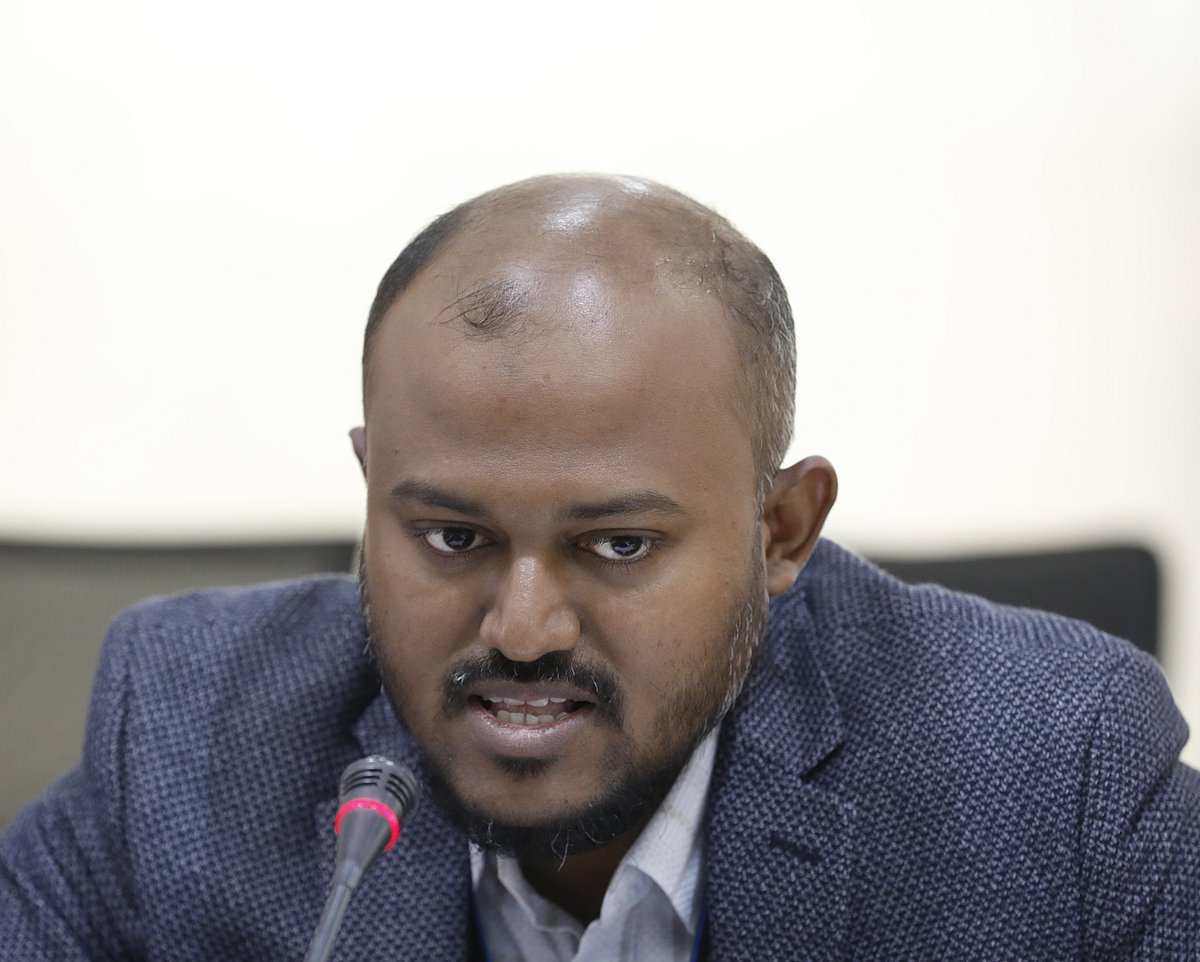
মো. ফয়সাল খন্দকার, যুগ্ম পরিচালক, কৃষিঋণ বিভাগ, বাংলাদেশ ব্যাংক
কৃষিঋণ বিভাগের মূল লক্ষ্য কৃষক ও গ্রামীণ অর্থনীতির সঙ্গে যুক্ত মানুষের কাছে ঋণ পৌঁছে দেওয়া। প্রতি অর্থবছরের শুরুতে আমরা লক্ষ্য নির্ধারণ করি। গত অর্থবছরে ৩৯ হাজার কোটি টাকা লক্ষ্যমাত্রার বিপরীতে ৪২ হাজার কোটি টাকা বিতরণ করা হয়েছে। এ অর্থবছরে লক্ষ্যমাত্রা বাড়িয়ে ৬০ হাজার কোটি টাকা করা হয়েছে। ঋণ বিতরণ ও প্রতিবেদন প্রক্রিয়া দ্রুত করতে ওয়েবভিত্তিক সফটওয়্যার চালু করেছি।
প্রত্যন্ত অঞ্চলে ব্যাংকের শাখা ও নেটওয়ার্ক সীমিত হওয়ায় ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর সঙ্গে ব্যাংকের সংযোগকে আমরা গুরুত্বপূর্ণ মনে করি। ব্যাংক এনজিওকে ঋণ দিতে পারে, আর এনজিও তা গ্রাহক পর্যায়ে পৌঁছে দেয়।
এতে প্রত্যন্ত অঞ্চলের মানুষ ঋণের সুযোগ পান। কৃষিঋণে সরল সুদ নিশ্চিত করতে আমরা মনিটরিং করি। ক্ষুদ্রঋণ প্রতিষ্ঠানের সর্বোচ্চ সুদের হার ২৪ শতাংশ হলেও তা আরও কমানোর সুযোগ বিবেচনা করছি। নতুন নীতিতে ১০ হাজার কোটি ও ৩ হাজার কোটি টাকার দুটি পুনঃ অর্থায়ন স্কিম চালু হয়েছে। কৃষিঋণকে প্রক্রিয়াজাতকরণ ও রপ্তানিতেও সম্প্রসারণ করা হয়েছে। এসব স্কিমে গ্রাহক ৭ শতাংশ সুদে ঋণ নিতে পারবেন।
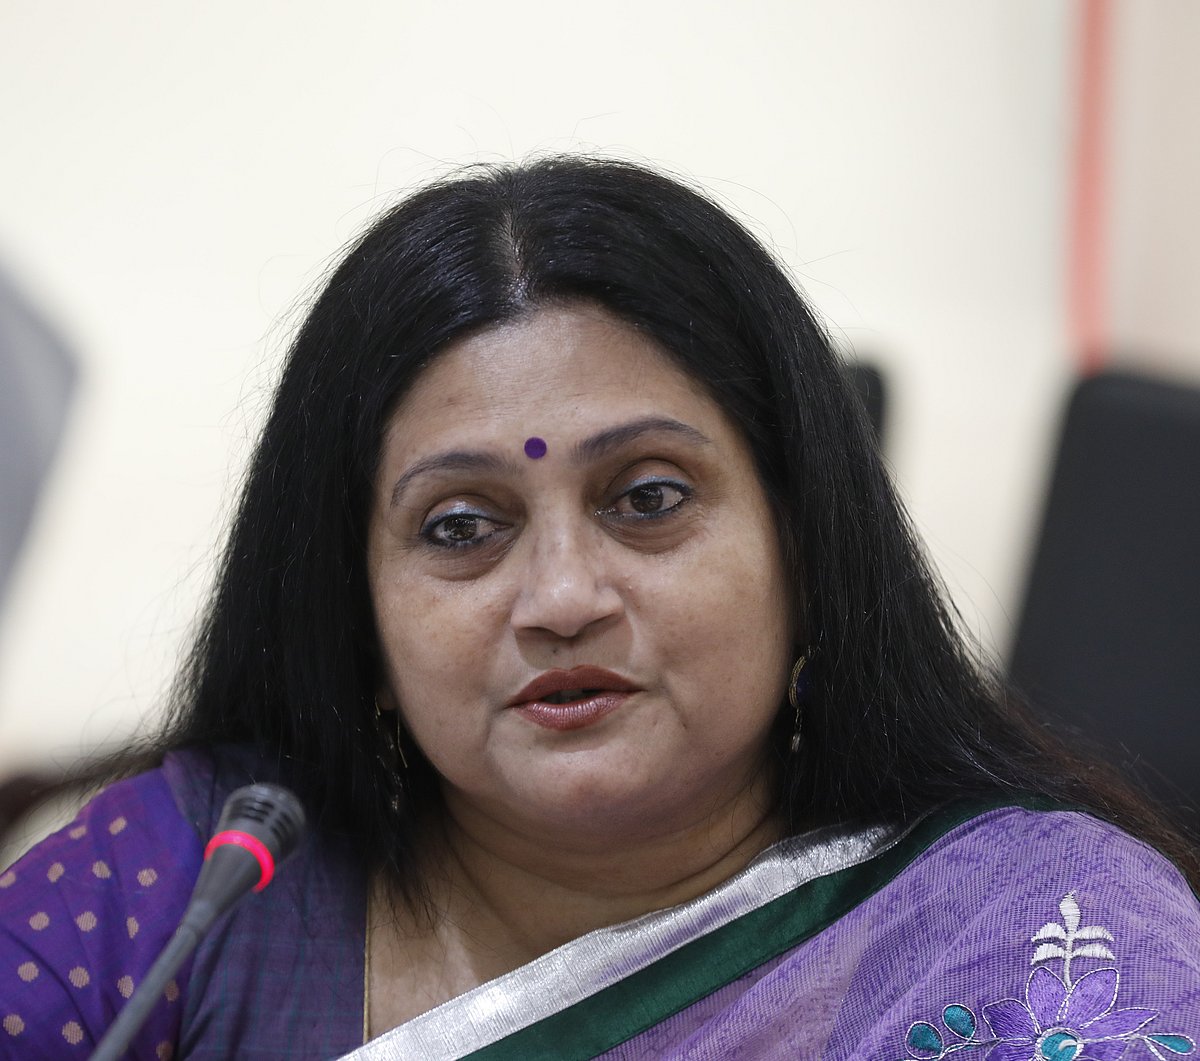
সিতি সালমা খান, স্বত্বাধিকারী, সাত সতেরো
একজন উদ্যোক্তা ও ইউসিবির সুবিধাভোগী হিসেবে আমার অভিজ্ঞতা থেকে বলছি। ২০২৪ সালে ইউসিবির সহায়তায় ‘সাত সতেরো’ রেস্টুরেন্ট সংস্কার করি। ব্যাংকটি শুধু আর্থিক সহায়তাই দেয়নি, সংকটে মানসিকভাবেও পাশে থেকেছে। এ জন্য আমি কৃতজ্ঞ। তবে ক্ষুদ্র উদ্যোক্তার জন্য শুধু ঋণ পেলেই সব সমস্যার সমাধান হয় না। ২০২৪ সালে ব্যবসার স্থান পরিবর্তনের পর ট্রেড লাইসেন্সসহ ফায়ার লাইসেন্স ও নানা অনুমোদনের প্রয়োজন হয়। ২০২৫ সালের ফেব্রুয়ারিতে মালিকানার ধরন পরিবর্তনের আবেদন করে ২০২৬ সালের সেপ্টেম্বরে সফলতা পেয়েছি।
এই দীর্ঘ প্রক্রিয়া উদ্যোক্তার জন্য দুষ্টচক্র তৈরি করে। সরকারের সংশ্লিষ্ট প্রতিষ্ঠান, বাংলাদেশ ব্যাংক, পিকেএসএফ ও ব্যাংকগুলোকে বিষয়টি বিবেচনা করতে হবে। উদ্যোক্তার সক্ষমতা ও ক্রেডিট রেটিং ভালো হলেও প্রয়োজনীয় নথিপত্র ও আইনি অবস্থান ঠিক না থাকলে ব্যাংকের পক্ষে সহায়তা করা সম্ভব হয় না। ২০০৫ সালে উদ্যোক্তা হিসেবে যাত্রা করে ৪০ জন কর্মচারীকে বোনাস দিয়ে ঘরে ফিরি। অর্থাৎ শুধু নিজের জন্য নয়, কর্মসংস্থানের জন্যও কাজ করছি। তাই ক্ষুদ্র উদ্যোক্তাদের সংকট নিয়ে গভীর গবেষণা ও পর্যবেক্ষণ প্রয়োজন।
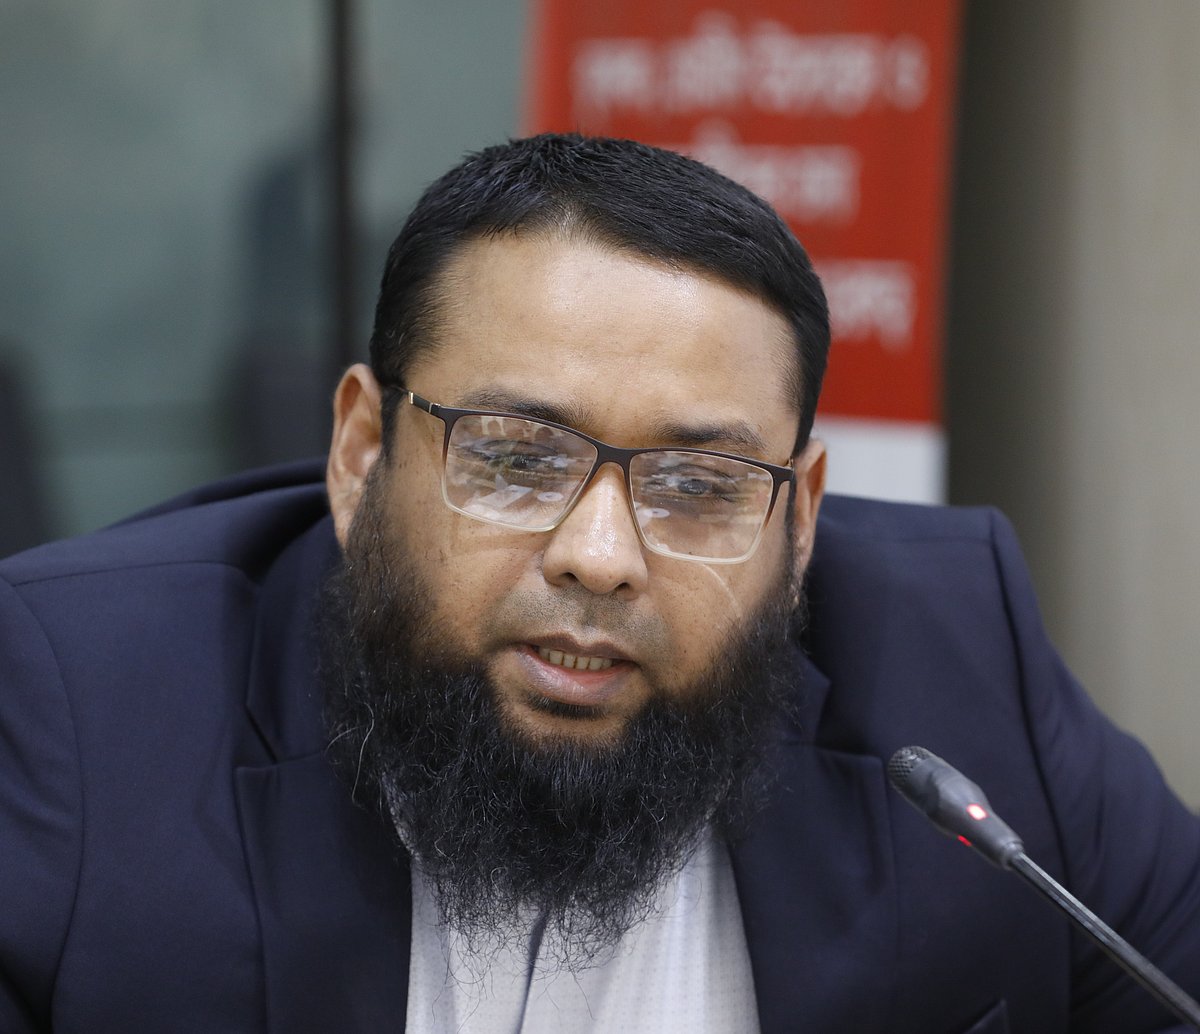
মীর রায়হান আলী, ব্যবস্থাপনা পরিচালক, প্লাটিনাম প্রিন্ট অ্যান্ড প্যাক লিমিটেড
বাংলাদেশ ব্যাংক বা অন্য কোনো ব্যাংক নীতিমালা তৈরির সময় আমাদের মতো উদ্যোক্তাদের সঙ্গে আলোচনা ও সম্পৃক্ত করা প্রয়োজন। বর্তমানে ওয়ার্কিং ক্যাপিটাল ফাইন্যান্সের মেয়াদ এক বছর। অথচ অনেক ব্যবসার জন্য এক বছরের মধ্যে কিস্তিতে তা পরিশোধ করা বাস্তবসম্মত নয়। প্রয়োজনের সময় অর্থ নিলেও ব্যবসার নগদ প্রবাহের সঙ্গে সামঞ্জস্য না থাকায় উদ্যোক্তা খেলাপি হয়ে যেতে পারেন। আমাদের ব্যবসায় ওয়ার্কিং ক্যাপিটাল গুরুত্বপূর্ণ। পণ্য ক্রেডিটে বিক্রি করতে হয়, যেখানে ৬০ থেকে ৯০ দিনের ক্রেডিট থাকে। তাই ২০০৭ সাল থেকেই আমি ফ্যাক্টরিং ফাইন্যান্সের সঙ্গে যুক্ত।
কিন্তু ব্যবসার বাস্তবতার সঙ্গে অর্থায়নের নীতিমালা সব সময় সামঞ্জস্যপূর্ণ নয়। কোনো উদ্যোক্তা সম্পদ কেনার জন্য অর্থায়ন পেলেও সেটি পরিচালনার জন্য ওয়ার্কিং ক্যাপিটাল প্রয়োজন হয়। তাই সম্পদ অর্থায়ন ও ওয়ার্কিং ক্যাপিটালের মধ্যে সমন্বয় দরকার। নীতিমালা তৈরির সময় উদ্যোক্তাদের সম্পৃক্ত করা গেলে বাস্তব সমস্যাগুলো তুলে ধরা সম্ভব হবে। আমরা ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের মাধ্যমে এ কাজে সহযোগিতা করতে পারি। এতে নীতিমালা কার্যকর হবে এবং উদ্যোক্তারা ভালোভাবে ব্যবসা পরিচালনার সুযোগ পাবেন।
শরীয়তপুরের কাজীরহাট এলাকায় স্থানীয় বিএনপি নেতা মাস্টার মোস্তফা কাজীর বিরুদ্ধে চাঁদাবাজি, ভূমি দখল, প্রভাব খাটানো ও সাধারণ মানুষকে হয়রানির একাধিক অভিযোগ উঠেছে। এলাকাবাসীর দাবি, দীর্ঘদিন ধরে রাজনৈতিক পরিচয় ব্যবহার করে বিভিন্ন অপকর্ম চালিয়ে আসছেন তিনি। স্থানীয় সূত্রে জানা যায়, ২০১৯ সালে অর্থ কেলেঙ্কারির অভিযোগে একটি বেসরকারি প্রতিষ্ঠান থেকে চাকরিচ্যুত হন মোস্তফা কাজী। এরপর থেকে এলাকায় বিভিন্ন জমি দখল ও চাঁদাবাজির মাধ্যমে প্রভাব বিস্তার করেন বলে অভিযোগ রয়েছে। অভিযোগ রয়েছে, ২০২৬ সালের রোজার ঈদকে কেন্দ্র করে কাজীরহাট বাজারের দোকানপ্রতি ২ হাজার থেকে ৫ হাজার টাকা পর্যন্ত চাঁদা আদায় করা হয়, যার নেতৃত্বে ছিলেন মোস্তফা কাজী। এছাড়া কয়েক মাস আগে কাজীরহাটে একটি দোকান ক্রয়ের সময় ব্যবসায়ী সুমন তপাদারের কাছে ৫ লাখ টাকা চাঁদা দাবি করা হয় বলেও অভিযোগ পাওয়া গেছে। এলাকাবাসী আরও জানান, বি. কে. নগর সরকারি প্রাথমিক বিদ্যালয়ের সহকারী শিক্ষক রফিকুল ইসলামের কাছ থেকেও ৫০ হাজার টাকা আদায়ের অভিযোগ রয়েছে তার বিরুদ্ধে। এছাড়া বিভিন্ন মানুষকে জমি সংক্রান্ত জটিলতায় ফেলে হয়রানি করার অভিযোগও স্থানীয়দের মুখে শোনা যায়। স্থানীয়দের দাবি, আওয়ামী লীগ সরকারের সময় দলীয় প্রভাব ব্যবহার করে নানা অপকর্মে জড়িত ছিলেন মোস্তফা কাজী। পরবর্তীতে রাজনৈতিক পটপরিবর্তনের পর বিএনপির ব্যানারে তার কর্মকাণ্ড আরও বেপরোয়া হয়ে ওঠে বলে অভিযোগ করেন অনেকে। এছাড়া বিভিন্ন মসজিদ, মাদ্রাসা ও শিক্ষা প্রতিষ্ঠানের শিক্ষক এবং সাধারণ মানুষের সঙ্গে অসদাচরণের অভিযোগও রয়েছে তার বিরুদ্ধে। এমনকি নিজ ভগ্নিপতি সিদ্দিক দেওয়ানের সঙ্গেও দীর্ঘদিন ধরে জমি সংক্রান্ত বিরোধ চলে আসছে বলে জানা গেছে। তবে এসব অভিযোগের বিষয়ে মোস্তফা কাজীর বক্তব্য পাওয়া যায়নি। স্থানীয় সচেতন মহল বিষয়গুলোর নিরপেক্ষ তদন্ত ও প্রয়োজনীয় আইনগত ব্যবস্থা গ্রহণের দাবি জানিয়েছেন।
ইউরোপের রাজধানী ব্রাসেলসে আজ ইউরোপীয় ইউনিয়নের শীর্ষ নেতারা একটি বিশেষ শীর্ষ সম্মেলনে মিলিত হয়েছেন, যার মূল উদ্দেশ্য ইউক্রেন যুদ্ধের জটিল পরিস্থিতিতে শান্তি আলোচনা জোরালো করা। এই বৈঠকে ইউরোপীয় ইউনিয়নের পাশাপাশি মার্কিন যুক্তরাষ্ট্র ও যুক্তরাজ্যের উচ্চপর্যায়ের প্রতিনিধিরাও উপস্থিত আছেন। গত বছরের শুরু থেকে রাশিয়া-ইউক্রেন যুদ্ধ বিশ্ব রাজনীতিতে এক বিশাল অস্থিরতা সৃষ্টি করেছে। যুদ্ধের কারণে সারা ইউরোপ এবং বিশ্বজুড়ে জ্বালানি ও খাদ্য নিরাপত্তা সংকট বৃদ্ধি পেয়েছে। তাই ইউরোপীয় নেতারা এখন যুদ্ধবিরতি এবং স্থায়ী শান্তির জন্য একটি সুস্পষ্ট রোডম্যাপ তৈরিতে কাজ করছেন। ইউরোপীয় কমিশনের প্রেসিডেন্ট উরসুলা ভন ডার লেয়েন বলেন, “আমরা যুদ্ধের মানবিক সংকট বুঝতে পারি এবং এখন আমাদের দায়িত্ব এটি দ্রুত শেষ করার পথ খোঁজা। আমাদের প্রত্যেকের জন্যই শান্তি এবং স্থিতিশীলতা অপরিহার্য।” এই বৈঠকে অস্ত্রবিরতি চুক্তি, যুদ্ধাপরাধ তদন্ত, পুনর্বাসন কার্যক্রম এবং পূর্ব ইউরোপে নিরাপত্তা ব্যবস্থার উন্নয়ন নিয়ে বিস্তারিত আলোচনা হয়েছে। এছাড়া, খাদ্য ও জ্বালানি সংকট মোকাবিলায় আন্তর্জাতিক সমন্বয়ের কথাও বলা হয়েছে। বিশ্লেষকদের মতে, যদিও আন্তর্জাতিক বৈঠকগুলো যুদ্ধ সমাপ্তির নিশ্চয়তা দেয় না, তবে এগুলো যুদ্ধবিরতির সম্ভাবনা বাড়াতে এবং ভবিষ্যতের স্থিতিশীলতা গড়ে তুলতে গুরুত্বপূর্ণ ভূমিকা পালন করে।
দেশের বিভিন্ন স্তরের শিক্ষার্থীদের মানসিক স্বাস্থ্যে মারাত্মক প্রভাব ফেলছে ক্রমবর্ধমান পরীক্ষার চাপ এবং পরিবারের পাশাপাশি সমাজের অযৌক্তিক প্রত্যাশা। এ দুটি কারণ মিলেই শিক্ষার্থীদের মধ্যে উদ্বেগ, বিষণ্নতা এবং আত্মবিশ্বাসের সংকট বেড়ে চলেছে বলে জানিয়েছেন শিক্ষা বিশেষজ্ঞ ও মনোবিজ্ঞানীরা। ফলাফলকেন্দ্রিক দৃষ্টিভঙ্গি বাড়াচ্ছে উদ্বেগ বর্তমান শিক্ষাব্যবস্থায় ভালো ফলাফল করা যেন শিক্ষার্থীর একমাত্র উদ্দেশ্য হয়ে দাঁড়িয়েছে। পরিবার, স্কুল এবং সমাজ—সব জায়গা থেকেই উচ্চ ফলাফলের প্রত্যাশা তৈরি করছে মানসিক চাপের একটি অব্যক্ত বলয়। একাদশ শ্রেণির শিক্ষার্থী রাইহান কবির বলেন, “পরীক্ষায় নম্বর কম পেলে মনে হয়, শুধু আমি না, আমার পুরো পরিবার ব্যর্থ হয়ে যাচ্ছে। এটা সহ্য করা খুব কঠিন।” শুধু রাইহান নয়, দেশের নানা প্রান্তের শিক্ষার্থীরা একই অভিজ্ঞতার কথা বলছে। সামাজিক চাপ ও তুলনার সংস্কৃতি পরিস্থিতি করছে আরও জটিল পরীক্ষার নম্বর নিয়ে প্রতিযোগিতা শুধু শ্রেণিকক্ষে সীমাবদ্ধ নয়—এখন তা সামাজিক মাধ্যমে ভাইরাল হওয়া গর্ব বা অপমানের বিষয় হয়ে দাঁড়িয়েছে। কে কোন কলেজে ভর্তি হলো, কে কতো পেল—এসব তুলনার চাপে পড়াশোনার আনন্দ অনেকটাই হারিয়ে যাচ্ছে। ঢাকা বিশ্ববিদ্যালয়ের ক্লিনিক্যাল সাইকোলজি বিভাগের সহযোগী অধ্যাপক ড. ফারহানা তাবাসসুম বলেন, “প্রত্যাশা থাকা ভালো, কিন্তু তা যদি অতিরিক্ত হয়ে যায় এবং একজন শিক্ষার্থীর নিজস্ব সক্ষমতা উপেক্ষা করে চাপিয়ে দেওয়া হয়, তাহলে তা আত্মসম্মানবোধ নষ্ট করে দেয়। এ থেকেই জন্ম নেয় আত্মগ্লানি, হতাশা এবং মাঝে মাঝে আত্মহননের চিন্তা।” জরিপে উঠে এসেছে উদ্বেগজনক তথ্য জাতীয় মানসিক স্বাস্থ্য ইনস্টিটিউট পরিচালিত এক সমীক্ষায় দেখা যায়, শহরাঞ্চলের মাধ্যমিক ও উচ্চ মাধ্যমিক পর্যায়ের শিক্ষার্থীদের মধ্যে প্রায় ৩৫ শতাংশ নিয়মিত মানসিক চাপে থাকে। এর মধ্যে ১২ শতাংশ বিষণ্নতায় ভোগে এবং বড় একটি অংশ কোনো রকম চিকিৎসা ছাড়াই দিন পার করে। বিশেষজ্ঞরা বলছেন, এই পরিস্থিতি অব্যাহত থাকলে ভবিষ্যতে একটি বড় অংশ কর্মজীবনে প্রবেশের আগেই মানসিকভাবে ভেঙে পড়বে, যা ব্যক্তিগত ও সামষ্টিক উভয় পর্যায়ে ক্ষতিকর। সমাধানে প্রয়োজন সমন্বিত উদ্যোগ মনোবিজ্ঞানীরা মনে করেন, শিক্ষাপ্রতিষ্ঠানে নিয়মিত কাউন্সেলিং, শিক্ষকদের প্রশিক্ষণ, এবং পরিবারের ইতিবাচক ও সহানুভূতিশীল আচরণ এই সমস্যার নিরসনে কার্যকর ভূমিকা রাখতে পারে। বাংলাদেশ শিশু একাডেমির এক গবেষণায় বলা হয়েছে, যেসব স্কুলে শিক্ষার্থীদের মানসিক স্বাস্থ্য নিয়ে নিয়মিত কার্যক্রম হয়, সেখানে তাদের একাডেমিক পারফরম্যান্স ও আত্মবিশ্বাস তুলনামূলকভাবে বেশি দেখা যায়। শিক্ষাবিদরা বলছেন, শিক্ষাকে কেবল ফলাফলের সীমায় না এনে একটি মানবিক ও ব্যক্তিকেন্দ্রিক দৃষ্টিভঙ্গি প্রয়োগ করতে হবে। তাহলেই শিক্ষার্থীরা চাপ নয়, ভালোবাসা থেকে শিখবে, এবং গড়ে উঠবে একটি সুস্থ প্রজন্ম।
বাংলাদেশ একটি কৃষিনির্ভর দেশ। দেশের মোট জনসংখ্যার একটি বড় অংশ প্রত্যক্ষ বা পরোক্ষভাবে কৃষির ওপর নির্ভরশীল। কিন্তু সাম্প্রতিক বছরগুলোতে জলবায়ু পরিবর্তনের নেতিবাচক প্রভাব কৃষিখাতকে চরমভাবে আঘাত করছে। অপ্রত্যাশিত আবহাওয়া, অনিয়মিত বৃষ্টি, দীর্ঘদিন খরা এবং হঠাৎ ঘূর্ণিঝড় বা বন্যার মতো প্রাকৃতিক দুর্যোগ এখন কৃষকের নিত্যদিনের সঙ্গী হয়ে দাঁড়িয়েছে। এর ফলে ফসল উৎপাদনে ব্যাপক বিঘ্ন ঘটছে। চলতি মৌসুমেই অনেক জেলায় ধান, গম, ভুট্টা এবং অন্যান্য মৌসুমি ফসলের উৎপাদন লক্ষ্যমাত্রার চেয়ে অনেক কম হয়েছে। কৃষকরা জানিয়েছেন, একদিকে যেমন আবহাওয়ার আচরণ বুঝে ওঠা যাচ্ছে না, অন্যদিকে সারের দাম, কীটনাশক ও বীজের উচ্চমূল্যের কারণে উৎপাদন খরচ বেড়েছে। আবার জলবায়ু পরিবর্তনের ফলে পোকার আক্রমণ ও রোগবালাইয়ের হারও বেড়ে গেছে। এই চাপে পড়ে অনেক কৃষকই ফসল উৎপাদনে আগ্রহ হারাচ্ছেন, যা ভবিষ্যতে খাদ্য নিরাপত্তার জন্য বড় হুমকি হয়ে দাঁড়াতে পারে। জলবায়ু পরিবর্তনের প্রভাবে সবচেয়ে বেশি ক্ষতিগ্রস্ত হচ্ছেন ছোট ও প্রান্তিক কৃষকরা। তাদের পক্ষে বারবার ক্ষতির ধাক্কা সামলে উঠে আবার নতুনভাবে চাষাবাদ শুরু করা কঠিন হয়ে পড়ছে। কোনো কোনো অঞ্চলে দেখা গেছে, কৃষকরা ঐতিহ্যবাহী ফসল বাদ দিয়ে কম ঝুঁকিপূর্ণ ও লাভজনক অন্য চাষাবাদের দিকে ঝুঁকছেন, যা দীর্ঘমেয়াদে খাদ্য বৈচিত্র্য ও পুষ্টিমানেও প্রভাব ফেলতে পারে। বিশেষজ্ঞদের মতে, কৃষিকে জলবায়ু পরিবর্তনের অভিঘাত থেকে রক্ষা করতে হলে জরুরি ভিত্তিতে টেকসই ও জলবায়ু সহনশীল কৃষি প্রযুক্তি ছড়িয়ে দিতে হবে। একইসঙ্গে কৃষকদের প্রশিক্ষণ, সহজ শর্তে কৃষিঋণ ও সরকারি সহায়তা নিশ্চিত করতে হবে। কৃষি গবেষণায় বিনিয়োগ বাড়িয়ে এমন জাত ও পদ্ধতি উদ্ভাবনে গুরুত্ব দিতে হবে যা কঠিন জলবায়ু পরিস্থিতিতেও টিকে থাকতে পারে। দেশের খাদ্য নিরাপত্তা ও অর্থনৈতিক স্থিতিশীলতার জন্য কৃষি খাতকে সচল রাখা জরুরি। জলবায়ু পরিবর্তনের এই বাস্তবতাকে সামনে রেখে এখনই পরিকল্পিত ও সমন্বিত উদ্যোগ না নিলে ভবিষ্যতে পরিস্থিতি আরও ভয়াবহ হয়ে উঠতে পারে।
কলম্বোর সিংহলিজ স্পোর্টস ক্লাব ময়দানে চলমান দ্বিতীয় ও শেষ টেস্টে ব্যাট হাতে আবারও ব্যর্থতার চিত্র ফুটে উঠেছে বাংলাদেশের। টস জিতে ব্যাট করতে নেমে প্রথম ইনিংসে টাইগাররা সংগ্রহ করে মাত্র ২২০ রান, যেখানে ব্যতিক্রম ছিলেন কেবল শোয়াড ইসলাম (৪৬), মুশফিকুর রহিম (৩৫) ও লিটন দাস (৩৪)। শ্রীলঙ্কার বোলাররা শুরু থেকেই চাপ সৃষ্টি করে রাখে। ডেবিউ করা স্পিনার সোনাল দিনুষা ৩ উইকেট নিয়ে আলো ছড়ান, আর আসিথা ফার্নান্দো ও বিষ্ণু ফার্নান্দো নেন ২টি করে উইকেট। প্রথম ইনিংসের জবাবে দ্বিতীয় দিন সকালে শ্রীলঙ্কা উদ্বোধনী জুটি থেকে ভালো সূচনা পায়। ১৩.১ ওভারে কোন উইকেট না হারিয়ে সংগ্রহ করেছে ৬২ রান। ওপেনার পাথুম নিসান্কা ৩৩ এবং লাহিরু উদারা ২৮ রানে অপরাজিত রয়েছেন। বাংলাদেশের হয়ে তাইজুল ইসলাম ও মেহেদী হাসান মিরাজ বোলিং শুরু করলেও এখনও পর্যন্ত সাফল্যের দেখা মেলেনি। শ্রীলঙ্কা এখনো বাংলাদেশের প্রথম ইনিংস থেকে ১৫৮ রানে পিছিয়ে আছে, হাতে রয়েছে সকল উইকেট। টেস্ট চ্যাম্পিয়নশিপে প্রভাব এই টেস্টটি ২০২৩-২৫ বিশ্ব টেস্ট চ্যাম্পিয়নশিপের অংশ হওয়ায় দুই দলের জন্যই পয়েন্টের লড়াই গুরুত্বপূর্ণ। সিরিজের প্রথম টেস্টে পরাজিত হওয়ায় বাংলাদেশ সিরিজে টিকে থাকতে হলে এই ম্যাচ জিততেই হবে। পরবর্তী চ্যালেঞ্জ স্লো পিচে বাংলাদেশ বোলারদের আরও পরিকল্পিত বোলিং করতে হবে। দ্রুত উইকেট তুলে না নিতে পারলে শ্রীলঙ্কা বড় লিড নিয়ে ম্যাচ থেকে ছিটকে দেবে টাইগারদের। ফিল্ডিংয়ে মনোযোগ এবং টাইট বোলিংয়ের মাধ্যমেই দ্বিতীয় ইনিংসে নিজেদের ফিরে পাওয়ার আশায় বাংলাদেশ। সংক্ষিপ্ত স্কোরকার্ড (দিন ২, প্রথম সেশন পর্যন্ত): বাংলাদেশ (১ম ইনিংস): ২২০/১০ শ্রীলঙ্কা (১ম ইনিংস): ৬২/০ (১৩.১ ওভার) নিসান্কা: ৩৩*, উদারা: ২৮* বাংলাদেশ বোলার: তাইজুল, মিরাজ – উইকেটহীন


ময়মনসিংহ মেডিকেল কলেজ (মমেক) হাসপাতালে অগ্নিকাণ্ডের পর ছয়জনের মৃত্যু হয়েছে বলে তথ্য ছড়ালেও বিষয়টি নিয়ে ধোঁয়াশা তৈরি হয়েছে। প্রশাসনের দাবি, আগুনের পর পদদলিত হয়ে ছয়জনের মৃত্যুর কোনো প্রমাণ পাওয়া যায়নি। তবে নিহতদের স্বজনদের দাবি, আতঙ্কে সিঁড়িতে হুড়োহুড়ির সময় পড়ে অন্তত দুজনের মৃত্যু হয়েছে। সোমবার (১৪ সেপ্টেম্বর) সন্ধ্যা ৫টা ৫৫ মিনিটের দিকে হাসপাতালের নতুন ভবনের অষ্টম তলায় লিফটের কন্ট্রোল রুমে আগুন লাগে। খবর পেয়ে ফায়ার সার্ভিসের ১০টি ইউনিট ঘটনাস্থলে গিয়ে প্রায় আধা ঘণ্টার চেষ্টায় আগুন নিয়ন্ত্রণে আনে। আরও পড়ুন ময়মনসিংহ মেডিকেলে আগুন, পদদলিত হয়ে শিশুসহ নিহত ৬ আগুনের খবর ছড়িয়ে পড়লে হাসপাতালের রোগী, স্বজন, চিকিৎসক ও নার্সদের মধ্যে আতঙ্ক দেখা দেয়। অনেকে দ্রুত সিঁড়ি দিয়ে নিচে নামার চেষ্টা করেন। এসময় হুড়োহুড়ি ও ভিড়ের পরিস্থিতি তৈরি হয়। এরপর সামাজিক যোগাযোগমাধ্যমসহ বিভিন্ন মাধ্যমে ছয়জন পদদলিত হয়ে মারা গেছেন বলে খবর ছড়িয়ে পড়ে। তবে মঙ্গলবার (১৫ সেপ্টেম্বর) রাত সাড়ে ১২টার দিকে হাসপাতাল পরিদর্শন শেষে ময়মনসিংহের বিভাগীয় কমিশনার এস এম হুমায়ূন কবীর জানান, ‘ছয়জন পদদলিত হয়ে মারা যাওয়ার কোনো তথ্য-প্রমাণ পাওয়া যায়নি।’ বিভাগীয় কমিশনার বলেন, ‘হাসপাতালের রেজিস্ট্রার, জরুরি বিভাগের চিকিৎসক-নার্স, ফায়ার সার্ভিস কর্মকর্তা এবং সংশ্লিষ্ট ব্যক্তিদের সঙ্গে কথা বলে ছয়জনের পদদলিত হয়ে মৃত্যুর কোনো প্রমাণ পাওয়া যায়নি। মৃত্যুর তালিকায় থাকা একজনকে জীবিত অবস্থায় চিকিৎসা নিতে দেখা গেছে।’ তিনি জানান, তালিকায় থাকা বাকি চারজনের মধ্যে দুজন স্বাভাবিকভাবে মারা গেছেন বলে তাদের স্বজনরা জানিয়েছেন। অপর দুজনের মৃত্যুর কারণ তাৎক্ষণিকভাবে নিশ্চিত হওয়া যায়নি। তবে আগুনের ঘটনায় কেউ পদদলিত হয়ে মারা গেছেন কি না, তা খতিয়ে দেখা হচ্ছে। অন্যদিকে নিহত দুজনের স্বজনরা দাবি করেছেন, আগুনের পর আতঙ্কে সিঁড়ি দিয়ে নামার সময় হুড়োহুড়িতে পড়ে তাদের মৃত্যু হয়েছে। নিহত কুলসুম আক্তার (৩৫) তারাকান্দা উপজেলার বালিখা এলাকার শহিদুল ইসলামের স্ত্রী। তার ১২ বছর বয়সি ছেলে স্বাধীন মমেক হাসপাতালের শিশু ওয়ার্ডে চিকিৎসাধীন ছিল। স্বজনদের ভাষ্য, আগুন লাগার পর ছেলেকে সঙ্গে নিয়ে কুলসুম সিঁড়ি দিয়ে নিচে নামার চেষ্টা করেন। এসময় হুড়োহুড়ির মধ্যে তিনি পড়ে যান। পরে তাকে উদ্ধার করে অক্সিজেন দেওয়া হয়। হাসপাতালে নেওয়ার পথে তার মৃত্যু হয় বলে স্বজনরা দাবি করেছেন। অপর নিহত শাহজাহান মনির (৪৫) ফুলপুর উপজেলার রাঙামাটিয়া ইউনিয়নের বিষ্ণুরামপুর এলাকার বাসিন্দা। তিনি যক্ষ্মার চিকিৎসার জন্য হাসপাতালে ভর্তি ছিলেন। তার ছেলে পলাশ মোল্লার দাবি, আগুনের সময় সিঁড়ি দিয়ে নামার পথে পেছন থেকে ধাক্কা লেগে তার বাবা পড়ে যান। এসময় তার মা ও খালাও আহত হন। পরে শাহজাহানকে মৃত অবস্থায় পাওয়া যায় বলে দাবি করেন তিনি। এদিকে হাসপাতালের তালিকায় জাহানারা আক্তার নামে একজনকে মৃত দেখানো হলেও তিনি জীবিত রয়েছেন বলে জানিয়েছেন ময়মনসিংহ-৪ আসনের সংসদ সদস্য ও হাসপাতাল ব্যবস্থাপনা কমিটির সহসভাপতি আবু ওয়াহাব আকন্দ। তিনি জানান, জাহানারা বর্তমানে হাসপাতালে চিকিৎসাধীন। অগ্নিকাণ্ডের সময় হাসপাতালের সিঁড়ি ব্যবস্থাপনাও প্রশ্নের মুখে পড়েছে। স্বজনদের অভিযোগ, হাসপাতালের দুটি সিঁড়ির মধ্যে একটি বন্ধ থাকায় আগুনের সময় রোগী ও স্বজনদের একটি সিঁড়ি দিয়ে নামতে হয়। এতে সেখানে অতিরিক্ত ভিড় তৈরি হয় এবং আতঙ্ক আরও বেড়ে যায়। বিভাগীয় কমিশনার জানিয়েছেন, নিরাপত্তাজনিত কারণে কিছু সিঁড়ি বন্ধ রাখার কথা হাসপাতাল কর্তৃপক্ষ জানিয়েছে। তবে সিঁড়ি বন্ধ রাখা যৌক্তিক ছিল কি না এবং এতে কোনো অনিয়ম বা অব্যবস্থাপনা ছিল কি না, তা তদন্ত করে দেখা হবে। ময়মনসিংহ ফায়ার সার্ভিসের সহকারী পরিচালক পূর্ণ চন্দ্র মুৎসুদ্দী জানান, সন্ধ্যা ৫টা ৫৫ মিনিটে আগুন লাগার খবর পেয়ে প্রায় ১০ মিনিটের মধ্যে ফায়ার সার্ভিসের কর্মীরা ঘটনাস্থলে পৌঁছান। পরে ১০টি ইউনিট আগুন নিয়ন্ত্রণে কাজ করে এবং প্রায় আধা ঘণ্টার মধ্যে আগুন নিয়ন্ত্রণে আসে। ফায়ার সার্ভিসের প্রাথমিক ধারণা, লিফটের কন্ট্রোল রুমে থাকা কন্ট্রোলার মেশিনের বোর্ডে বৈদ্যুতিক শর্টসার্কিট অথবা অতিরিক্ত উত্তাপ থেকে আগুনের সূত্রপাত হতে পারে। তবে আগুন লাগার প্রকৃত কারণ তদন্তের পর নিশ্চিত হওয়া যাবে। আগুনের পর ছয়জনের মৃত্যুর খবর ছড়িয়ে পড়া এবং পরে প্রশাসনের পক্ষ থেকে তা নাকচ করার ঘটনায় পুরো বিষয়টি নিয়ে বিভ্রান্তি তৈরি হয়েছে। একদিকে প্রশাসন বলছে, পদদলিত হয়ে মৃত্যুর কোনো প্রমাণ পাওয়া যায়নি। অন্যদিকে দুজনের স্বজন সরাসরি দাবি করছেন, আগুনের সময় সিঁড়িতে হুড়োহুড়ি ও পড়ে যাওয়ার কারণেই তাদের মৃত্যু হয়েছে। হোসাইন সুলভ/এফএ
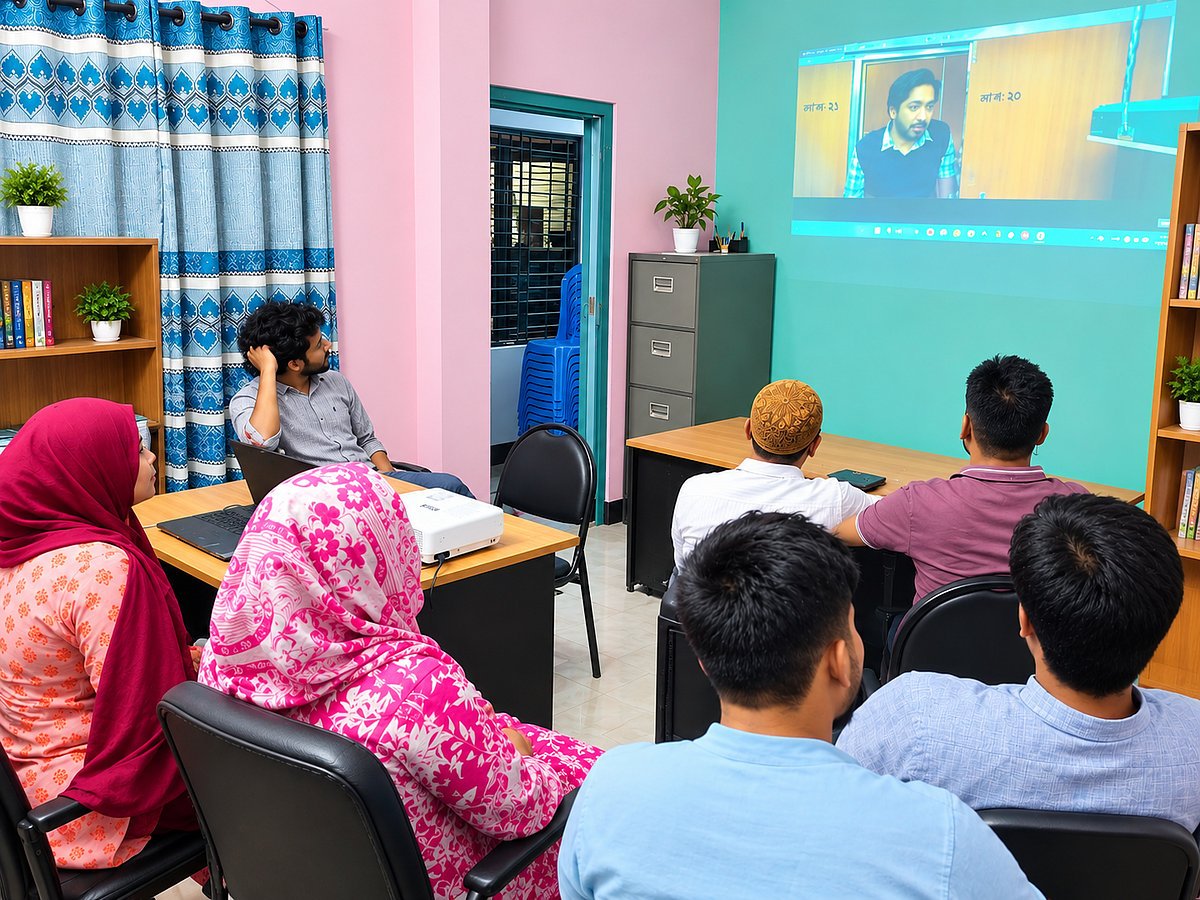
হুমায়ূন আহমেদের উপন্যাস ‘কিছুক্ষণ’ অবলম্বনে নির্মিত তানিম নূর পরিচালিত চলচ্চিত্র ‘বনলতা এক্সপ্রেস’। ১১ সেপ্টেম্বর বিকেলে এটি নিয়ে চলচ্চিত্র প্রদর্শনী করে খুলনা বন্ধুসভা। প্রথম আলো খুলনা অফিসে এই প্রদর্শনী উপভোগ করেন বন্ধুসভার সদস্যরা।সিনেমা দেখা কেন্দ্র করে বন্ধুদের মধ্যে ছিল উৎসাহ ও আনন্দ। একসঙ্গে সিনেমা উপভোগের পাশাপাশি নিজেদের মধ্যে আড্ডা, হাসি-আনন্দ ও নানা মুহূর্ত ক্যামেরাবন্দী করেন সবাই।খুলনা বন্ধুসভার চলচ্চিত্র প্রদর্শনী।বন্ধুরা জানান, ‘চিত্রা’ চরিত্রটি শিখিয়েছে নানা অভিজ্ঞতার কথা। সহসভাপতি হাফিজুর রহমান বলেন, ‘একসঙ্গে সিনেমা দেখার এই আয়োজন বন্ধুদের জন্য ছিল আনন্দ ও সুন্দর স্মৃতি তৈরির একটি দারুণ সুযোগ। ভবিষ্যতেও এ ধরনের সাংস্কৃতিক ও বিনোদনমূলক আয়োজন করা হবে।’এ সময় আরও উপস্থিত ছিলেন সাধারণ সম্পাদক ফারজানা যুথি, যুগ্ম সাধারণ সম্পাদক রহমাতুল্লাহ ও ইমন মিয়া, সাবেক সাধারণ সম্পাদক এম এম মাসুম বিল্যাহ, দপ্তর সম্পাদক আল্ রাইসা, স্বাস্থ্য ও ক্রীড়া সম্পাদক দ্বীপ মণ্ডল, বন্ধু আবু হানিফা, নাজমুস সাকিবসহ অনেকে।সাধারণ সম্পাদক, খুলনা বন্ধুসভা
দিল্লি বিমানবন্দর থেকে বাধ্যতামূলক ইমিগ্রেশন ছাড়পত্র ছাড়াই মিউনিখগামী আন্তর্জাতিক ফ্লাইটে উঠেছেন তিন বিদেশি নাগরিক। ঘটনাটি নিয়ে এয়ার ইন্ডিয়াকে কারণ দর্শানোর নোটিশ দিয়েছে ভারতের বেসামরিক বিমান চলাচল মন্ত্রণালয়। নোটিশের জবাব দিতে এয়ার ইন্ডিয়াকে সাতদিন সময় দেওয়া হয়েছে। কীভাবে ইমিগ্রেশন ছাড়াই উড়োজাহাজে উঠলেন ঘটনাটি ঘটে গত ৪ সেপ্টেম্বর ভোরে। তিন ইতালীয় নাগরিক রাত ১২টা ৫০ মিনিটের দিকে এয়ার ইন্ডিয়ার AI-1115 ফ্লাইটে অমৃতসর থেকে দিল্লি পৌঁছান। আরও পড়ুন ঢাকার সঙ্গে সরাসরি ফ্লাইট স্থগিত করলো এয়ার ইন্ডিয়া প্রায় এক ঘণ্টা পর রাত ১টা ৪৫ মিনিটে তারা লুফথানসার LH-763 ফ্লাইটে মিউনিখের উদ্দেশে দিল্লি ছাড়েন। তবে আন্তর্জাতিক ফ্লাইটে ওঠার আগে তারা বাধ্যতামূলক ইমিগ্রেশন প্রক্রিয়া সম্পন্ন করেননি। ভারতের বেসামরিক বিমান চলাচল মন্ত্রণালয়ের নোটিশে বলা হয়েছে, ঘটনাটি এয়ার ইন্ডিয়ার যাত্রী ব্যবস্থাপনা ও নিরাপত্তা প্রক্রিয়ায় বড় ধরনের ত্রুটির বিষয়টি সামনে এনেছে। অমৃতসরে দেওয়া হয়েছিল ‘ডি’ বোর্ডিং পাস তিন যাত্রী এয়ার ইন্ডিয়ার ‘হাব অ্যান্ড স্পোক’ ব্যবস্থার আওতায় অমৃতসর থেকে দিল্লি যান। অমৃতসরে তাদের এয়ার ইন্ডিয়ার ফ্লাইটের জন্য ‘ডি’ বা ডমেস্টিক বোর্ডিং পাস দেওয়া হয়। একই সময় মিউনিখগামী লুফথানসার পরবর্তী ফ্লাইটের বোর্ডিং পাসও দেওয়া হয় তাদের। ভারতের বেসামরিক বিমান চলাচল মন্ত্রণালয় এ নিয়েই প্রশ্ন তুলেছে। আরও পড়ুন এয়ার ইন্ডিয়ার ড্রিমলাইনারে ফের গোলযোগ, মাঝ আকাশ থেকেই ফিরলো প্লেন এয়ার ইন্ডিয়ার প্রচলিত স্ট্যান্ডার্ড অপারেটিং প্রসিডিউর বা SOP অনুযায়ী বোর্ডিং পাসের দুটি শ্রেণি রয়েছে। ‘ডি’ ডমেস্টিক এবং ‘আই’ আন্তর্জাতিক যাত্রীদের জন্য। নোটিশে বলা হয়েছে, ওই তিন যাত্রীর ক্ষেত্রে অনুসরণ করা প্রক্রিয়ার কোনো বিধান SOP-তে নেই। আন্তর্জাতিক ট্রান্সফার এলাকায় কীভাবে গেলেন দিল্লিতে পৌঁছানোর পর তিন যাত্রীকে আন্তর্জাতিক যাত্রী হিসেবে শনাক্ত করে ইমিগ্রেশনের দিকে পাঠানোর কথা ছিল। কিন্তু মন্ত্রণালয়ের নোটিশ অনুযায়ী, তাদের গেট ৩৯ থেকে ইন্টারন্যাশনাল-টু-ইন্টারন্যাশনাল ট্রান্সফার এলাকায় নেওয়া হয়। সেখান থেকে তারা ইমিগ্রেশন চেকপয়েন্টে না গিয়েই আন্তর্জাতিক ফ্লাইটের নির্ধারিত এলাকায় পৌঁছান। পরে লুফথানসার ফ্লাইটে উঠে মিউনিখের উদ্দেশে দিল্লি ছাড়েন। এই ঘটনায় যাত্রীদের চলাচল নিয়ন্ত্রণে এয়ার ইন্ডিয়ার ব্যবস্থাপনা নিয়ে প্রশ্ন উঠেছে। আরও পড়ুন এবার এয়ার ইন্ডিয়ার বাসে আগুন, ফের প্রশ্নের মুখে যাত্রী নিরাপত্তা SOP-এর পাঁচটি বিধি লঙ্ঘনের অভিযোগ ঘটনার সঙ্গে এয়ার ইন্ডিয়ার ডমেস্টিক-ইন্টারন্যাশনাল বা DI Operations SOP-এর পাঁচটি বিধি লঙ্ঘনের অভিযোগ তুলেছে মন্ত্রণালয়। এর মধ্যে রয়েছে বোর্ডিং পাসের নির্ধারিত শ্রেণি অনুসরণ না করা। দিল্লিতে পৌঁছানোর পর ডমেস্টিক ও আন্তর্জাতিক যাত্রীদের আলাদা না করার বিষয়টিও উল্লেখ করা হয়েছে। এ ছাড়া শুধু ‘আই’ ক্যাটাগরির বোর্ডিং পাসধারী যাত্রীদের ইন্টারন্যাশনাল-টু-ইন্টারন্যাশনাল ট্রান্সফার ডেস্কে যাওয়ার কথা। ‘ডি’ বোর্ডিং পাস থাকা তিন যাত্রী সেখানে কীভাবে পৌঁছালেন, তা জানতে চেয়েছে মন্ত্রণালয়। হাব ও স্পোক বিমানবন্দরে সার্বক্ষণিক নোডাল কর্মকর্তা ও মনিটরিং টিম রাখার বিধানও রয়েছে এয়ার ইন্ডিয়ার SOP-তে। আরও পড়ুন প্লেন দুর্ঘটনার পর অফিসে পার্টি, এয়ার ইন্ডিয়া ভেঞ্চারের ৪ শীর্ষকর্তা বরখাস্ত এই কর্মকর্তাদের দায়িত্বের মধ্যে রয়েছে ভুল পথে কোনো যাত্রী আন্তর্জাতিক প্রস্থান প্রক্রিয়ায় ঢুকে পড়ছেন কি না, তা নিশ্চিত করা। মন্ত্রণালয়ের ভাষ্য, এ ঘটনায় সেই নজরদারি ব্যবস্থা কার্যকরভাবে কাজ করেনি। ম্যানুয়াল যাচাইয়ে ধরা পড়ে ত্রুটি ঘটনাটি তাৎক্ষণিকভাবে শনাক্ত হয়নি। পরে ম্যানুয়াল রিকনসিলিয়েশনের সময় বিষয়টি ধরা পড়ে বলে নোটিশে উল্লেখ করা হয়েছে। এর ফলে শুধু সংশ্লিষ্ট কর্মীদের ভূমিকা নয়, পুরো যাত্রী ব্যবস্থাপনা ব্যবস্থার কার্যকারিতা নিয়েও প্রশ্ন উঠেছে। বিশেষ করে ডমেস্টিক যাত্রী হিসেবে নথিভুক্ত তিনজন কীভাবে ইমিগ্রেশন ছাড়াই আন্তর্জাতিক ফ্লাইটে উঠলেন, সেটিই এখন মূল প্রশ্ন। আরও পড়ুন বিধ্বস্ত হওয়ার আগে জ্বালানি সুইচ বন্ধ হয় এয়ার ইন্ডিয়ার প্লেনের এয়ার ইন্ডিয়ার কাছে যেসব তথ্য চাওয়া হয়েছে তিন যাত্রী কীভাবে ‘ডি’ ক্যাটাগরির বোর্ডিং পাস নিয়ে আন্তর্জাতিক ট্রান্সফার এলাকায় প্রবেশ করলেন, তার ব্যাখ্যা চেয়েছে মন্ত্রণালয়। অমৃতসরে তাদের লুফথানসার পরবর্তী ফ্লাইটের বোর্ডিং পাস কেন দেওয়া হয়েছিল, সেটিও জানতে চাওয়া হয়েছে। যাত্রীদের ব্যবস্থাপনা ও স্থানান্তরে এয়ার ইন্ডিয়ার কর্মী এবং SATS-এর কর্মীদের ভূমিকা সম্পর্কেও তথ্য চাওয়া হয়েছে। ঘটনার সময় দায়িত্বপ্রাপ্ত নোডাল কর্মকর্তা ও মনিটরিং টিম কোথায় ছিলেন এবং তারা কী পদক্ষেপ নিয়েছিলেন, তা জানতে চাওয়া হয়েছে। এ ছাড়া ডমেস্টিক ও আন্তর্জাতিক যাত্রীদের রিকনসিলিয়েশন যথাসময়ে কেন সম্পন্ন হয়নি, সেই ব্যাখ্যাও চেয়েছে মন্ত্রণালয়। আরও পড়ুন এয়ার ইন্ডিয়ার ফ্লাইটে বোমা হামলার হুমকি, থাইল্যান্ডে জরুরি অবতরণ ইমিগ্রেশন কর্তৃপক্ষের কাছে General Declaration, passenger manifest এবং API-PNR তথ্য যথাসময়ে পাঠানো হয়েছিল কি না, তা-ও খতিয়ে দেখা হচ্ছে। সাতদিনের মধ্যে জবাব দিতে হবে নির্ধারিত SOP অনুসরণে ব্যর্থতা এবং পর্যাপ্ত সতর্কতা না নেওয়ার কারণে কেন এয়ার ইন্ডিয়ার বিরুদ্ধে ব্যবস্থা নেওয়া হবে না, তা ব্যাখ্যা করতে বলা হয়েছে। নোটিশ পাওয়ার সাতদিনের মধ্যে জবাব দিতে হবে উড়োজাহাজ সংস্থাটিকে। নির্ধারিত সময়ের মধ্যে জবাব না দিলে এয়ার ইন্ডিয়ার কোনো ব্যাখ্যা নেই বলে ধরে নেওয়া হতে পারে। এরপর নথিপত্রের ভিত্তিতে প্রশাসনিক ও নিয়ন্ত্রক ব্যবস্থা নেওয়া হতে পারে বলে মন্ত্রণালয় সতর্ক করেছে। আরও পড়ুন এয়ার ইন্ডিয়ার প্লেন দুর্ঘটনার রহস্য আরও জটিল করলো ককপিটের অডিও কী এই ‘হাব অ্যান্ড স্পোক’ ব্যবস্থা হাব অ্যান্ড স্পোক ব্যবস্থায় ছোট বা আঞ্চলিক বিমানবন্দর থেকে যাত্রীদের বড় একটি বিমানবন্দরে নেওয়া হয়। সেখান থেকে তারা আন্তর্জাতিক গন্তব্যের ফ্লাইটে ওঠেন। যেমন- অমৃতসর থেকে কোনো যাত্রী দিল্লি হয়ে মিউনিখ যেতে পারেন। তবে দিল্লিতে পৌঁছানোর পর ওই যাত্রীকে আন্তর্জাতিক যাত্রী হিসেবে শনাক্ত করতে হয়। এরপর নির্ধারিত প্রক্রিয়া অনুসরণ করে ইমিগ্রেশন সম্পন্ন করতে হয়। এই ঘটনাকে ঘিরে মূল প্রশ্ন হলো, সেই বাধ্যতামূলক প্রক্রিয়া এড়িয়ে তিন বিদেশি নাগরিক কীভাবে দিল্লি থেকে মিউনিখগামী আন্তর্জাতিক ফ্লাইটে উঠতে পারলেন। সূত্র: এনডিটিভিকেএএ/